Pokuta za kontrolní hlášení: jaká pravidla platí a kdy můžete požádat o prominutí
Ladislav Suja
4. 9. 2025
Aktualizováno 8. 10. 2026
Nestihli jste podat kontrolní hlášení nebo včas odpovědět na výzvu finančního úřadu? Takové opomenutí může podnikání prodražit. Za určitých podmínek ale pokuta vůbec nevznikne, případně můžete požádat o její prominutí. Podívejte se, jaká pravidla platí a co si při podání žádosti pohlídat.
Kontrolní hlášení: samostatná povinnost vedle přiznání k DPH
Kontrolní hlášení podávají plátci DPH v případech stanovených zákonem. Finanční správě poskytuje podrobnější údaje o vybraných přijatých a uskutečněných plněních. Nenahrazuje přiznání k DPH ani souhrnné hlášení a podává se elektronicky.
Jak vysoká pokuta vám může hrozit?
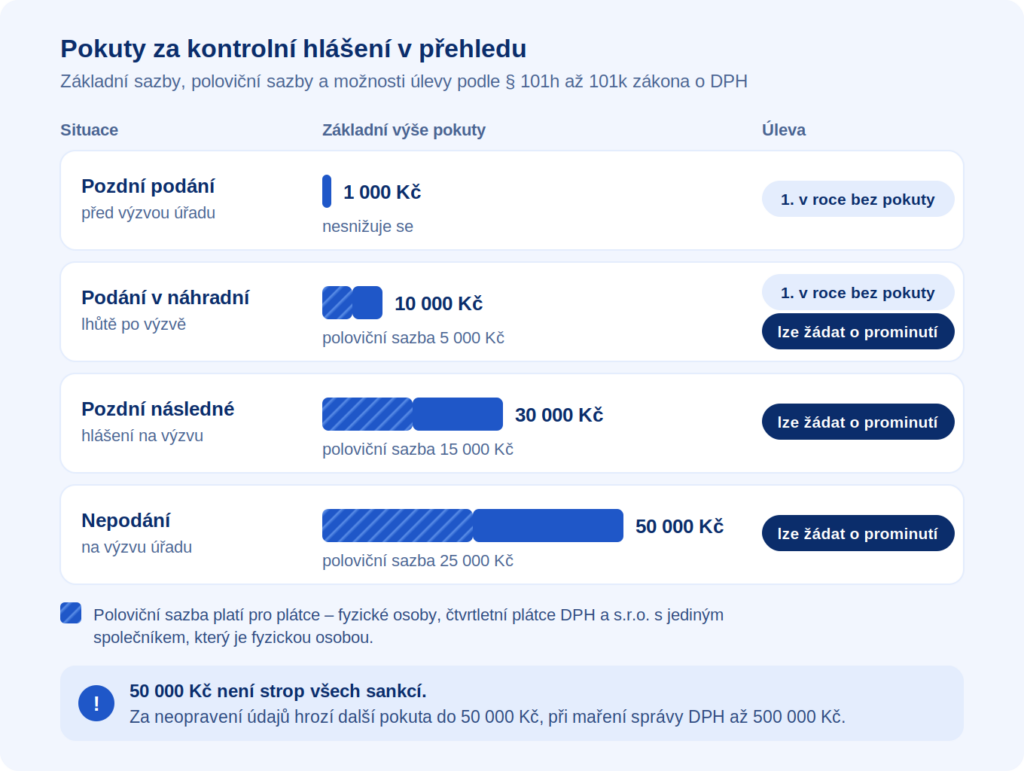
Základní sazby pokut závisí na tom, jakým způsobem jste povinnost porušili:
Situace
Základní výše pokuty
Kontrolní hlášení podáte pozdě, ale ještě před výzvou finančního úřadu.
1 000 Kč
Hlášení podáte až v náhradní lhůtě po výzvě finančního úřadu.
10 000 Kč
Včas nepodáte následné kontrolní hlášení na výzvu ke změně, doplnění nebo potvrzení údajů.
30 000 Kč
Kontrolní hlášení nepodáte na základě výzvy k jeho podání.
50 000 Kč
U sazby 10 000 Kč platí výjimka: pokuta nevzniká, pokud vám povinnost podat kontrolní hlášení ze zákona nevznikla. Na výzvu ale musíte reagovat předepsaným způsobem.
Kdo má nárok na poloviční pokutu?
Pokuty se základní sazbou 10 000, 30 000 a 50 000 Kč se snižují na polovinu, pokud jste:
plátce, který je fyzickou osobou,
plátce se čtvrtletním zdaňovacím obdobím DPH ke dni vzniku pokuty,
společnost s ručením omezeným s jediným společníkem, kterým je fyzická osoba.
U poslední možnosti se podmínky posuzují k prvnímu dni příslušného kalendářního čtvrtletí, případně ke dni vzniku společnosti, pokud vznikla později. Výsledné pokuty jsou 5 000, 15 000 nebo 25 000 Kč. Pokuta 1 000 Kč se tímto způsobem nesnižuje.
Kdy pokuta vůbec nevznikne?
Zákon pamatuje i na první zpoždění. V každém kalendářním roce nevzniká pokuta při prvním pozdním podání bez výzvy a samostatně ani při prvním podání v náhradní lhůtě po výzvě.
Jde o automatickou úlevu podle § 101j zákona o DPH. O prominutí v těchto případech nežádáte.
Pozor také na to, že 50 000 Kč není absolutní strop všech sankcí souvisejících s kontrolním hlášením. Za neopravení nesprávných nebo neúplných údajů na výzvu může finanční úřad uložit další pokutu do 50 000 Kč. Při závažném ztěžování nebo maření správy DPH může pokuta dosáhnout až 500 000 Kč.
U pochybení vzniklých od 1. ledna 2025 lze využít obecný důvod pro prominutí jednoho pochybení za kalendářní rok. Týká se pokut se základní sazbou 30 000 a 50 000 Kč, včetně jejich polovičních sazeb.
Tento důvod se nepoužije na pochybení, pro které se uplatní některý ze zvláštních důvodů uvedených v bodech 1 až 10 a 13 až 17 pokynu. Pro obecný důvod pokyn stanoví výchozí prominutí 100 %, konečný výsledek ale závisí také na splnění ostatních podmínek. Žádost proto neznamená automatické odpuštění.
Některé pozdní odpovědi lze řešit opakovaně
U dvou konkrétních situací odpadlo omezení na jediné pochybení za rok:
Na výzvu opožděně sdělíte, že vám povinnost podat hlášení skutečně nevznikla. Reagovat musíte nejpozději pátý pracovní den po uplynutí náhradní lhůty.
Na výzvu opožděně podáte následné kontrolní hlášení, kterým pouze potvrdíte správnost původních údajů. Povinnost údaje změnit nebo doplnit vám skutečně nesměla vzniknout a podání musí následovat nejpozději pátý pracovní den po uplynutí stanovené lhůty.
Ani zde se pokuta nepromíjí sama — je potřeba podat žádost.
Co finanční úřad při rozhodování zohledňuje?
Prominutí mohou podpořit také další ospravedlnitelné okolnosti, například závažné zdravotní důvody nebo doložený výpadek příslušného systému. Každý důvod má v pokynu vlastní podmínky.
Úřad zároveň prověřuje, zda jste vy nebo člen vašeho statutárního orgánu v posledních třech letech závažně neporušili daňové či účetní předpisy. Takové porušení může prominutí vyloučit.
Další problémy při plnění daňových povinností mohou rozsah prominutí snížit. Například některé dlouhodobé nedoplatky nebo opakované daňové exekuce mohou znamenat odečtení 50 procentních bodů z výchozího rozsahu prominutí. Ze 100% prominutí tak může zůstat pouze 50 %. Podrobnosti najdete v aktuálním znění pokynu GFŘ-D-29.
Jak požádat o prominutí pokuty?
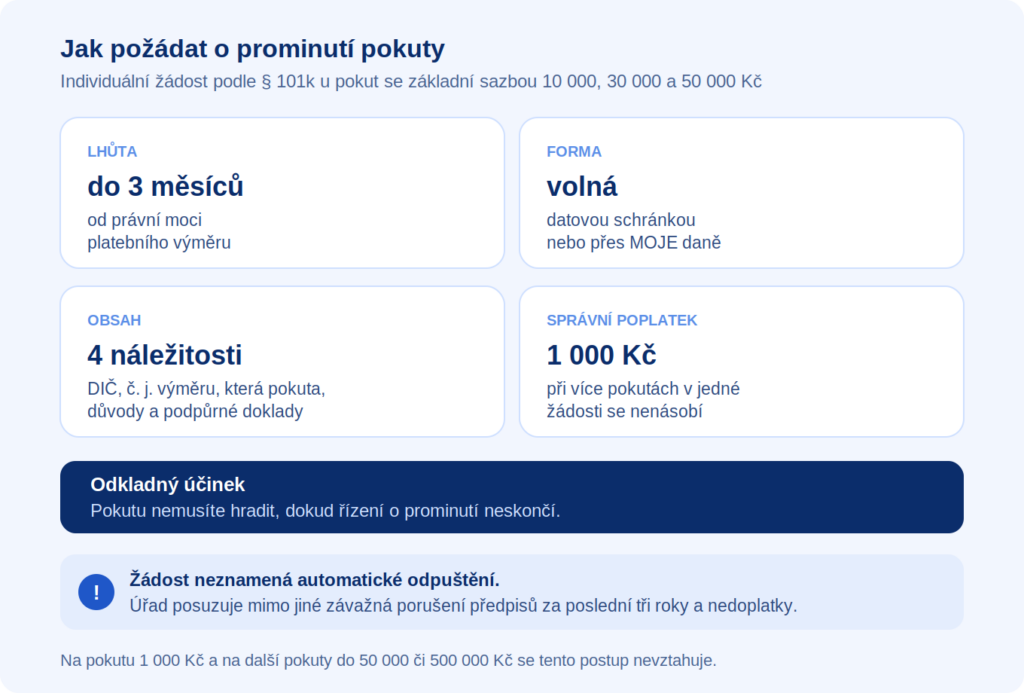
Individuálně lze podle § 101k žádat o prominutí pokut se základní sazbou 10 000, 30 000 a 50 000 Kč, včetně jejich polovičních sazeb. Tento postup se nevztahuje na pokutu 1 000 Kč ani na další pokuty do 50 000 či 500 000 Kč popsané výše.
Žádost podejte nejpozději do tří měsíců od právní moci platebního výměru. Můžete ji napsat volnou formou. Uveďte:
své identifikační údaje a DIČ,
číslo jednací platebního výměru,
o prominutí které pokuty žádáte,
důvody žádosti a případné doklady, které je podporují.
Žádost můžete odeslat například datovou schránkou příslušnému finančnímu úřadu nebo přes portál MOJE daně. Správní poplatek činí 1 000 Kč. Pokud jedna žádost zahrnuje více pokut za kontrolní hlášení téhož plátce, poplatek se nenásobí podle počtu zdaňovacích období.
Podání žádosti má odkladný účinek na vykonatelnost platebního výměru. Pokutu tak nemusíte hradit do ukončení řízení o prominutí.
Hlídejte termíny i firemní finance
Pravidelná kontrola datové schránky, včasné předávání dokladů účetní a jasná odpovědnost za podání vám pomohou předejít zbytečným sankcím.
Aby prohlížení našeho webu bylo pro Vás co nejpohodlnější, využíváme soubory cookies. Kliknutím na tlačítko Povolit vše odsouhlasíte využití všech typů cookies, které na našem webu používáme. Pokud chcete povolit jen některé typy cookies, klikněte na "Nastavení". Svou volbu můžete kdykoli změnit.
Technické
Vždy aktivní
Tyto cookies jsou potřeba kvůli správnému fungování webu, bezpečnosti, správnému zobrazování na počítači nebo na mobilu, fungujícímu vyplňování i odesílání formulářů a podobně. Technické cookies nelze vypnout, protože by web dál nefungoval správně.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Analytické
Technické uložení nebo přístup, který se používá výhradně pro statistické účely.Analytické a výkonnostní cookies nám umožňují měření výkonu našeho webu a našich reklamních kampaní. Jejich pomocí určujeme počet návštěv a zdroje návštěv našich internetových stránek. Data získaná pomocí těchto cookies zpracováváme souhrnně, bez použití identifikátorů, které ukazují na konkrétní uživatele našeho webu. Čím víc lidí má statistické cookies zapnuté, tím lépe můžeme naše stránky optimalizovat, aby více odpovídaly tomu, co lidé na webu dělají.
Personalizované a reklamní
Díky použití personalizovaných souborů cookie se vás dokola nebudeme muset ptát na ty stejné informace nebo vám budeme moc nabízet produkty podle vašich zájmů nebo upravovat obsah webu přímo vám na míru. Reklamní cookies používáme my nebo naši partneři, abychom vám mohli připomenout nabídky, které jste si prohlíželi na našich stránkách i jinde na internetu: na Facebooku, na Googlu nebo třeba na Seznamu. Díky tomuto souhlasu neuvidíte více reklam, ale uvidíte hlavně reklamy, které odpovídají vašemu hledání. Souhlas s těmito cookies lze kdykoliv odvolat.