Podáním daňového přiznání nemusí být vaše daňové povinnosti definitivně uzavřené. Finanční úřad může přiznání prověřit a daň za určitých podmínek doměřit. Jak dlouho na to má a jak se tato lhůta liší od doby, po kterou může nezaplacenou daň vymáhat?
Lhůta pro stanovení daně
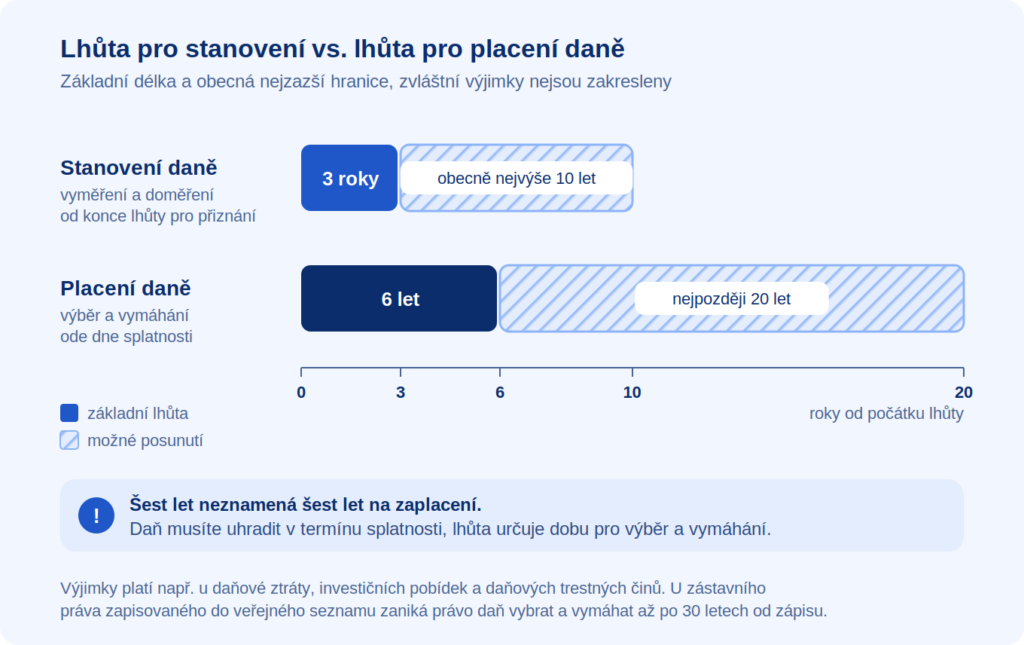
Základní lhůta pro stanovení daně činí tři roky. Začíná běžet dnem, kdy uplynula lhůta pro podání řádného daňového tvrzení – například daňového přiznání. Pokud se daňové tvrzení nepodává, rozhoduje den splatnosti daně.
Po uplynutí této lhůty už zpravidla nelze daň vyměřit ani doměřit. To platí i pro snížení daně, pokud později zjistíte, že jste v přiznání uvedli vyšší částku. Zákon ale stanoví výjimky.
Kdy se může lhůta změnit?
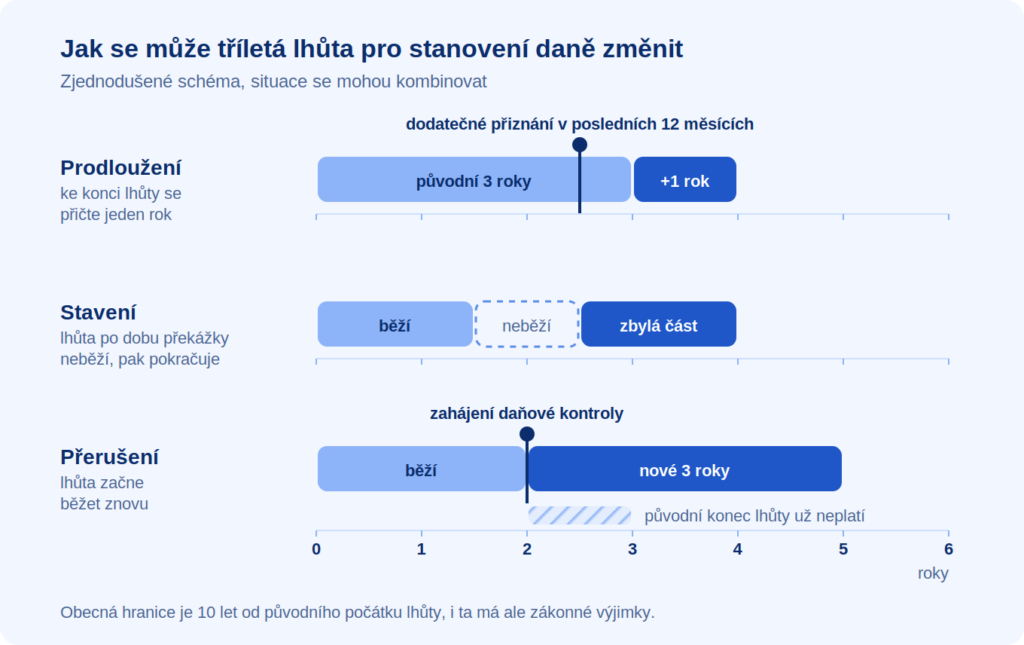
Tříletá lhůta nemusí být konečná. Její běh mohou ovlivnit konkrétní podání, rozhodnutí nebo řízení. Rozlišujeme tři situace:
Prodloužení: Ke konci dosavadní lhůty se přičte jeden rok. Typicky při podání dodatečného daňového přiznání v posledních 12 měsících před jejím uplynutím.
Stavení: Lhůta po určitou dobu neběží. Po odpadnutí překážky pokračuje zbývající část.
Přerušení: Lhůta začne běžet znovu. Typickým příkladem je včasné zahájení daňové kontroly.
Tyto situace se mohou kombinovat, proto při výpočtu nestačí pouze přičíst tři roky k původnímu termínu.
Platí vždy maximálně deset let?
Obecnou hranicí je deset let od původního počátku lhůty. Ani tato hranice ale není bez výjimek.
Podle metodického pokynu Finanční správy účinného od 1. dubna 2026 se může posunout o jeden rok, pokud v posledních 12 měsících před jejím uplynutím podáte dodatečné daňové tvrzení na nižší daň a zároveň je podání učiněno v dosud běžící lhůtě. Výsledně stanovená daň přitom nemůže být vyšší než poslední známá daň.
Zvláštní pravidla platí také například u daňové ztráty a investičních pobídek. U ztráty se konec lhůty může navázat na poslední období, ve kterém ji bylo možné uplatnit. Rozhodující tedy nemusí být jen rok, kdy ztráta vznikla.
Další výjimky se týkají daňových trestných činů, včetně případů účinné lítosti.
Jak lhůtu ovlivní daňová kontrola?
Daňová kontrola začíná doručením oznámení, ve kterém finanční úřad vymezí její předmět a rozsah. Současně nebo bez zbytečného odkladu musí začít také skutečně prověřovat daňové povinnosti.
Pokud úřad tuto činnost bezdůvodně odkládá, účinek přerušení lhůty nastane až ve chvíli, kdy prověřování skutečně zahájí. Při řádném zahájení kontroly před uplynutím lhůty začne běžet nová tříletá lhůta, s ohledem na její celkové zákonné omezení.
Kontrola končí doručením oznámení o jejím ukončení, ke kterému je přiložena zpráva podepsaná úřední osobou. Ukončení kontroly však není totéž jako pravomocné stanovení daně.
Vyměření znamená první stanovení daně za dané období, například na základě řádného daňového přiznání.
Doměření je následná změna již stanovené daně. Může vycházet z dodatečného přiznání nebo ze zjištění finančního úřadu. Daň se přitom může zvýšit i snížit.
Lhůta pro placení daně
Vedle lhůty pro stanovení daně existuje také lhůta pro placení daně, která v základu činí šest let. Vymezuje dobu, po kterou může finanční úřad daň vybrat a vymáhat. Začíná běžet dnem splatnosti.
Šest let tedy neznamená, že máte šest let na zaplacení daně. Daň musíte uhradit v příslušném termínu splatnosti.
Kdy začne šestiletá lhůta běžet znovu?
Její běh přeruší například:
pravomocné stanovení daně,
zahájení exekučního řízení,
zřízení zástavního práva,
oznámení rozhodnutí o posečkání nebo změně doby posečkání.
Po takovém úkonu začne lhůta běžet znovu. V zákonem stanovených situacích se také staví – například během vymáhání soudním exekutorem nebo po dobu přihlášení pohledávky do insolvenčního řízení.
Obecně končí nejpozději po 20 letech od svého počátku. U daně zajištěné zástavním právem zapisovaným do veřejného seznamu nebo rejstříku zaniká právo daň vybrat a vymáhat až po 30 letech od zápisu.
Proč je důležité znát relevantní datum?
Správný výpočet lhůty pomůže posoudit, zda ještě může finanční úřad daň doměřit. Rozhodující je zpravidla její pravomocné stanovení včas, nikoli pouze vydání platebního výměru.
Pro každé zdaňovací období si proto uchovávejte přehled podání, doručených rozhodnutí a případných kontrol. Pokud se objeví pochybnosti o běhu lhůty, pomůže daňový poradce posoudit jednotlivé události a jejich dopad.
S konkrétními otázkami k daňovému řízení se můžete obrátit například na poradenskou společnost Rödl & Partner, která se věnuje daňovému procesnímu právu. Její tým vám poskytne komplexní daňové poradenství a v případě potřeby vás zastoupí také v soudních sporech se státní správou.
Odbornost společnosti dokládají opakovaná ocenění v soutěži Právnická firma roku v oblasti daňového práva.
Aby prohlížení našeho webu bylo pro Vás co nejpohodlnější, využíváme soubory cookies. Kliknutím na tlačítko Povolit vše odsouhlasíte využití všech typů cookies, které na našem webu používáme. Pokud chcete povolit jen některé typy cookies, klikněte na "Nastavení". Svou volbu můžete kdykoli změnit.
Technické
Vždy aktivní
Tyto cookies jsou potřeba kvůli správnému fungování webu, bezpečnosti, správnému zobrazování na počítači nebo na mobilu, fungujícímu vyplňování i odesílání formulářů a podobně. Technické cookies nelze vypnout, protože by web dál nefungoval správně.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Analytické
Technické uložení nebo přístup, který se používá výhradně pro statistické účely.Analytické a výkonnostní cookies nám umožňují měření výkonu našeho webu a našich reklamních kampaní. Jejich pomocí určujeme počet návštěv a zdroje návštěv našich internetových stránek. Data získaná pomocí těchto cookies zpracováváme souhrnně, bez použití identifikátorů, které ukazují na konkrétní uživatele našeho webu. Čím víc lidí má statistické cookies zapnuté, tím lépe můžeme naše stránky optimalizovat, aby více odpovídaly tomu, co lidé na webu dělají.
Personalizované a reklamní
Díky použití personalizovaných souborů cookie se vás dokola nebudeme muset ptát na ty stejné informace nebo vám budeme moc nabízet produkty podle vašich zájmů nebo upravovat obsah webu přímo vám na míru. Reklamní cookies používáme my nebo naši partneři, abychom vám mohli připomenout nabídky, které jste si prohlíželi na našich stránkách i jinde na internetu: na Facebooku, na Googlu nebo třeba na Seznamu. Díky tomuto souhlasu neuvidíte více reklam, ale uvidíte hlavně reklamy, které odpovídají vašemu hledání. Souhlas s těmito cookies lze kdykoliv odvolat.