Aktualizováno 21. 10. 2026
Co firma vlastní a z čeho svůj majetek financuje? Právě na tyto dvě otázky odpovídají aktiva a pasiva. Najdete je v účetní rozvaze, která zachycuje finanční situaci firmy k určitému dni.
Aktiva ukazují majetek firmy, pasiva vysvětlují zdroje jeho financování. Jde tedy o dva pohledy na stejnou věc.
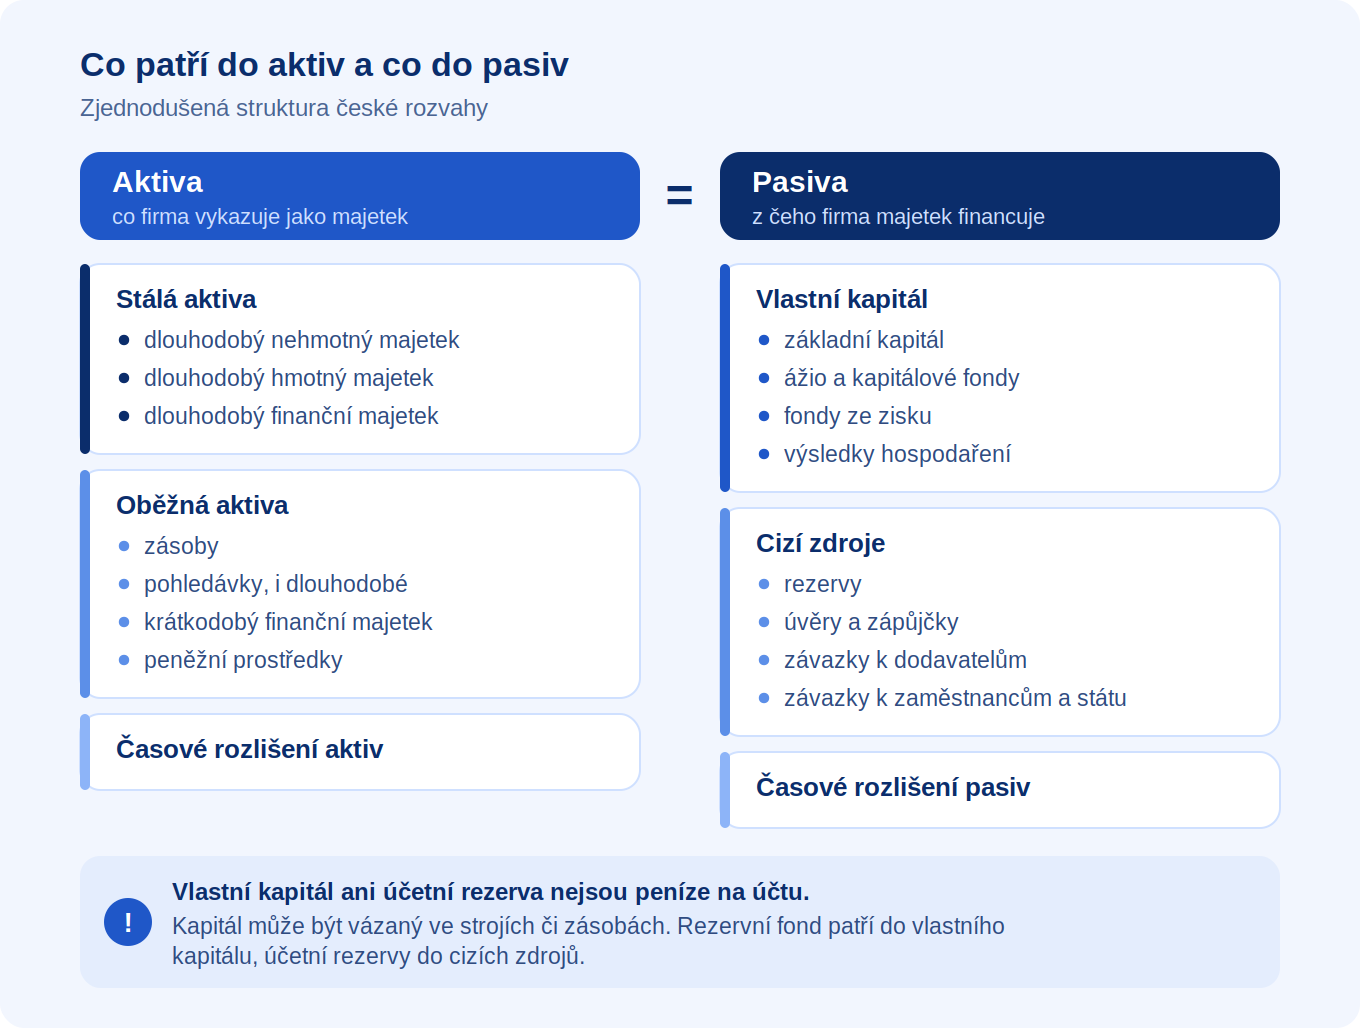
Aktiva představují majetek a další hodnoty, které firma vykazuje v účetnictví. Patří sem například budovy, stroje, software, zásoby, pohledávky nebo peníze na účtu.
Pro základní orientaci je užitečné rozlišovat stálá a oběžná aktiva.
Stálá aktiva zahrnují dlouhodobý majetek. Typicky firmě slouží déle než jeden rok. Dělí se na:
Dlouhodobý nehmotný majetek – například software nebo ocenitelná práva.
Dlouhodobý hmotný majetek – například pozemky, budovy, výrobní stroje nebo firemní auta.
Dlouhodobý finanční majetek – například dlouhodobě držené podíly v jiných společnostech.
Zařazení konkrétní položky se řídí účetními pravidly. Ne každý nákup vybavení nebo softwaru proto automaticky znamená vznik dlouhodobého majetku.
Oběžná aktiva se při běžném provozu spotřebovávají, prodávají nebo mění na peníze. Patří sem zejména:
Zásoby – materiál, nedokončená výroba, výrobky a zboží.
Pohledávky – například částky, které mají firmě zaplatit odběratelé.
Krátkodobý finanční majetek – například některé krátkodobě držené cenné papíry.
Peněžní prostředky – hotovost a peníze na bankovních účtech.
Oběžná aktiva nelze jednoduše označit za majetek, který firma drží méně než rok. V české rozvaze se mezi ně řadí také dlouhodobé pohledávky.
Rozvaha může obsahovat i další položky, například časové rozlišení aktiv. Podrobnější vysvětlení najdete v našem průvodci účetní rozvahou.
Pasiva ukazují, z jakých zdrojů firma financuje svá aktiva. Zahrnují vlastní kapitál, cizí zdroje a případně samostatně vykázané časové rozlišení pasiv.
Vlastní kapitál zahrnuje například:
Základní kapitál.
Ážio a kapitálové fondy.
Fondy ze zisku, například rezervní fond.
Výsledky hospodaření minulých let, včetně nerozděleného zisku nebo neuhrazené ztráty.
Výsledek hospodaření běžného účetního období.
Vlastní kapitál není totéž co dostupné peníze. Může být vázaný například ve strojích, zásobách nebo dosud nezaplacených fakturách. Ztráta jeho výši naopak snižuje.
Cizí zdroje zahrnují závazky a účetní rezervy. Typickými příklady jsou:
Bankovní úvěry a přijaté zápůjčky.
Závazky vůči dodavatelům za dodané zboží a služby.
Závazky vůči zaměstnancům, státu nebo pojišťovnám.
Rezervy na budoucí závazky nebo náklady, jejichž povaha je známá, ale výše či okamžik vzniku nejsou jisté.
Účetní rezerva přitom neznamená, že firma má stejnou částku odloženou na bankovním účtu. Odlišuje se také od rezervního fondu, který patří do vlastního kapitálu.
V rozvaze platí základní vztah:
Aktiva celkem v hodnotě netto = pasiva celkem
Majetek firmy totiž musí mít odpovídající zdroj financování.
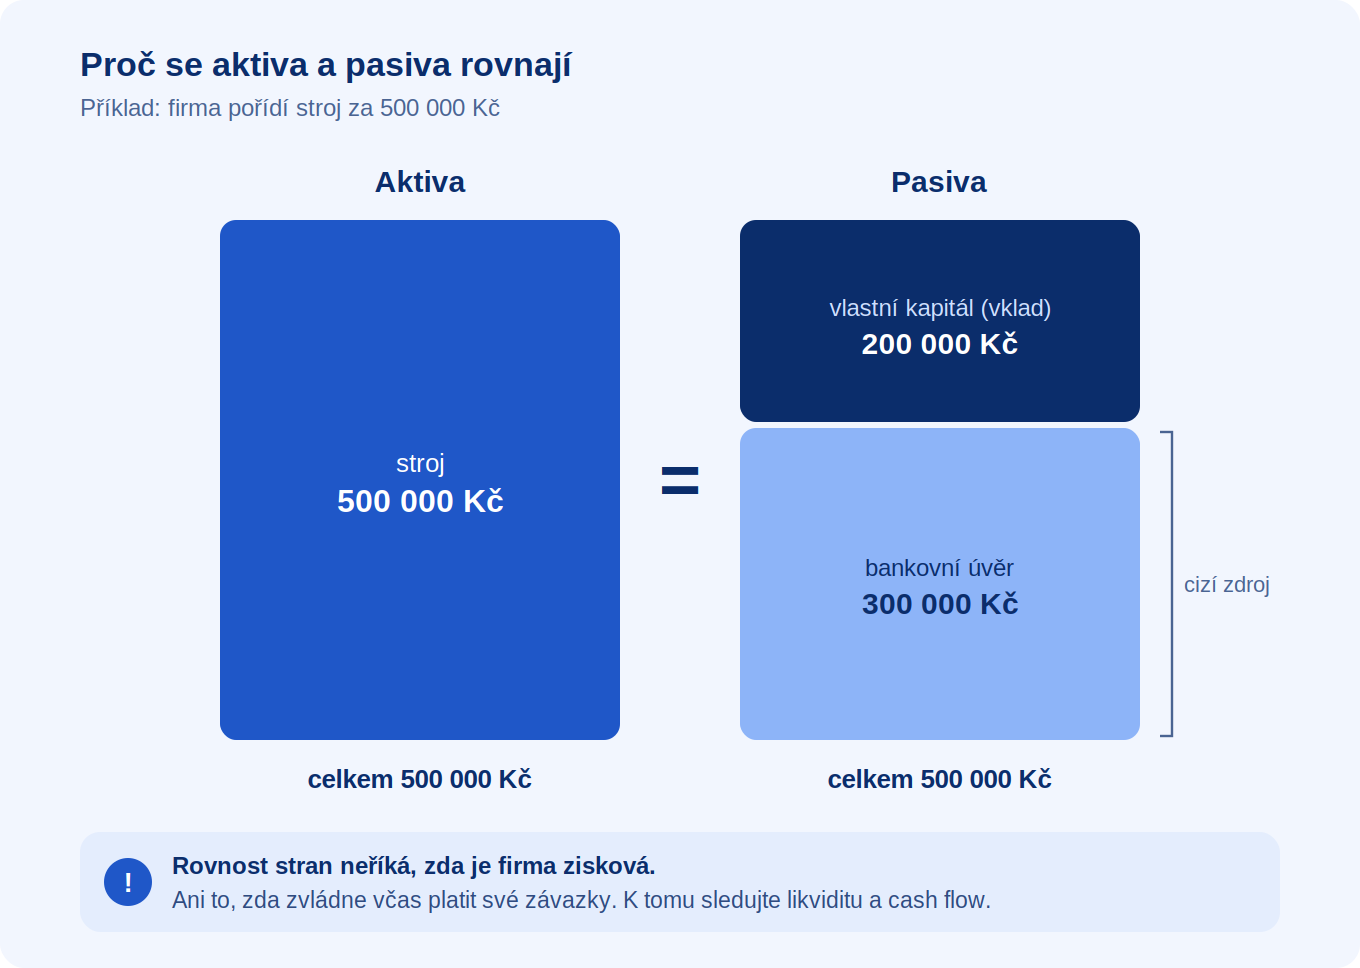
Představte si zjednodušený příklad: firma pořídí stroj za 500 000 Kč. Z toho 200 000 Kč financuje vkladem vlastníka a 300 000 Kč bankovním úvěrem.
Na straně aktiv vykáže stroj za 500 000 Kč. Na straně pasiv stojí vlastní kapitál 200 000 Kč a závazek z úvěru 300 000 Kč. Obě strany se rovnají.
Samotná rovnost ale neříká, zda je firma zisková nebo zda zvládne včas platit své závazky.
Chcete se v rozvaze lépe zorientovat? Podívejte se na průvodce účetní rozvahou na Money.cz, který podrobněji vysvětluje členění aktiv a pasiv i význam sloupců brutto, korekce a netto.
Firma může mít hodnotný majetek, a přesto jí mohou chybět peníze na mzdy nebo materiál. Důležité je sledovat také likviditu – schopnost včas hradit krátkodobé závazky.
Zásoby je nejprve potřeba prodat a u pohledávek počkat na úhradu odběratelem. Proto přehled aktiv a pasiv doplňujte plánováním cash flow. Pomůže také sledování pracovního kapitálu, který ukazuje vztah mezi oběžnými aktivy a krátkodobými závazky.
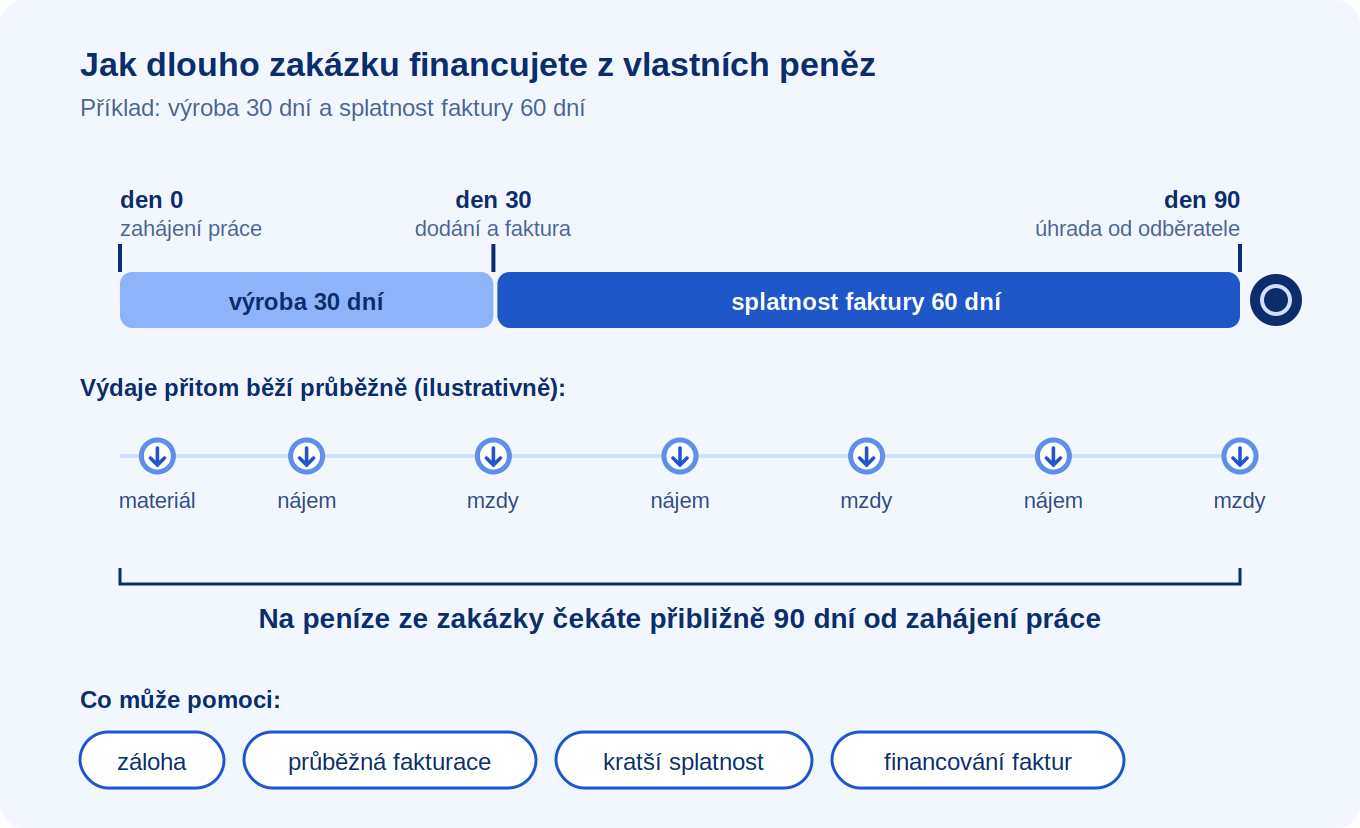
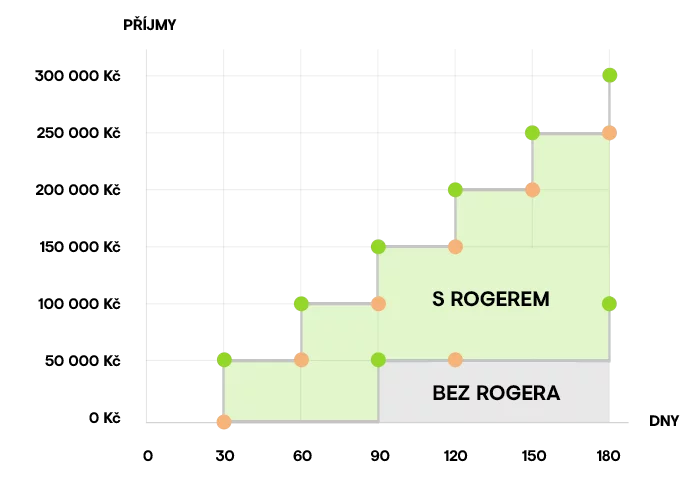
Představte si výrobní firmu, která na zakázce pracuje 30 dní a po dokončení vystaví fakturu se splatností dalších 60 dní. Peníze od odběratele tak získá přibližně tři měsíce od zahájení práce. Materiál, mzdy a další provozní výdaje ale platí průběžně.
S faktoringem může získat část peněz z vystavené faktury ještě před její splatností a využít je například na další zakázku.
Jednou z možností je Roger Platba. Dostupnost financování, jeho cena a výše vyplacené částky závisí na konkrétní faktuře a podmínkách služby.