Aktualizováno 8. 10. 2026
Nakoupíte materiál, zaplatíte nájem kanceláře nebo objednáte reklamu. Můžete si všechny tyto výdaje uplatnit při výpočtu daně? Záleží na jejich účelu, doložení i podmínkách stanovených zákonem.
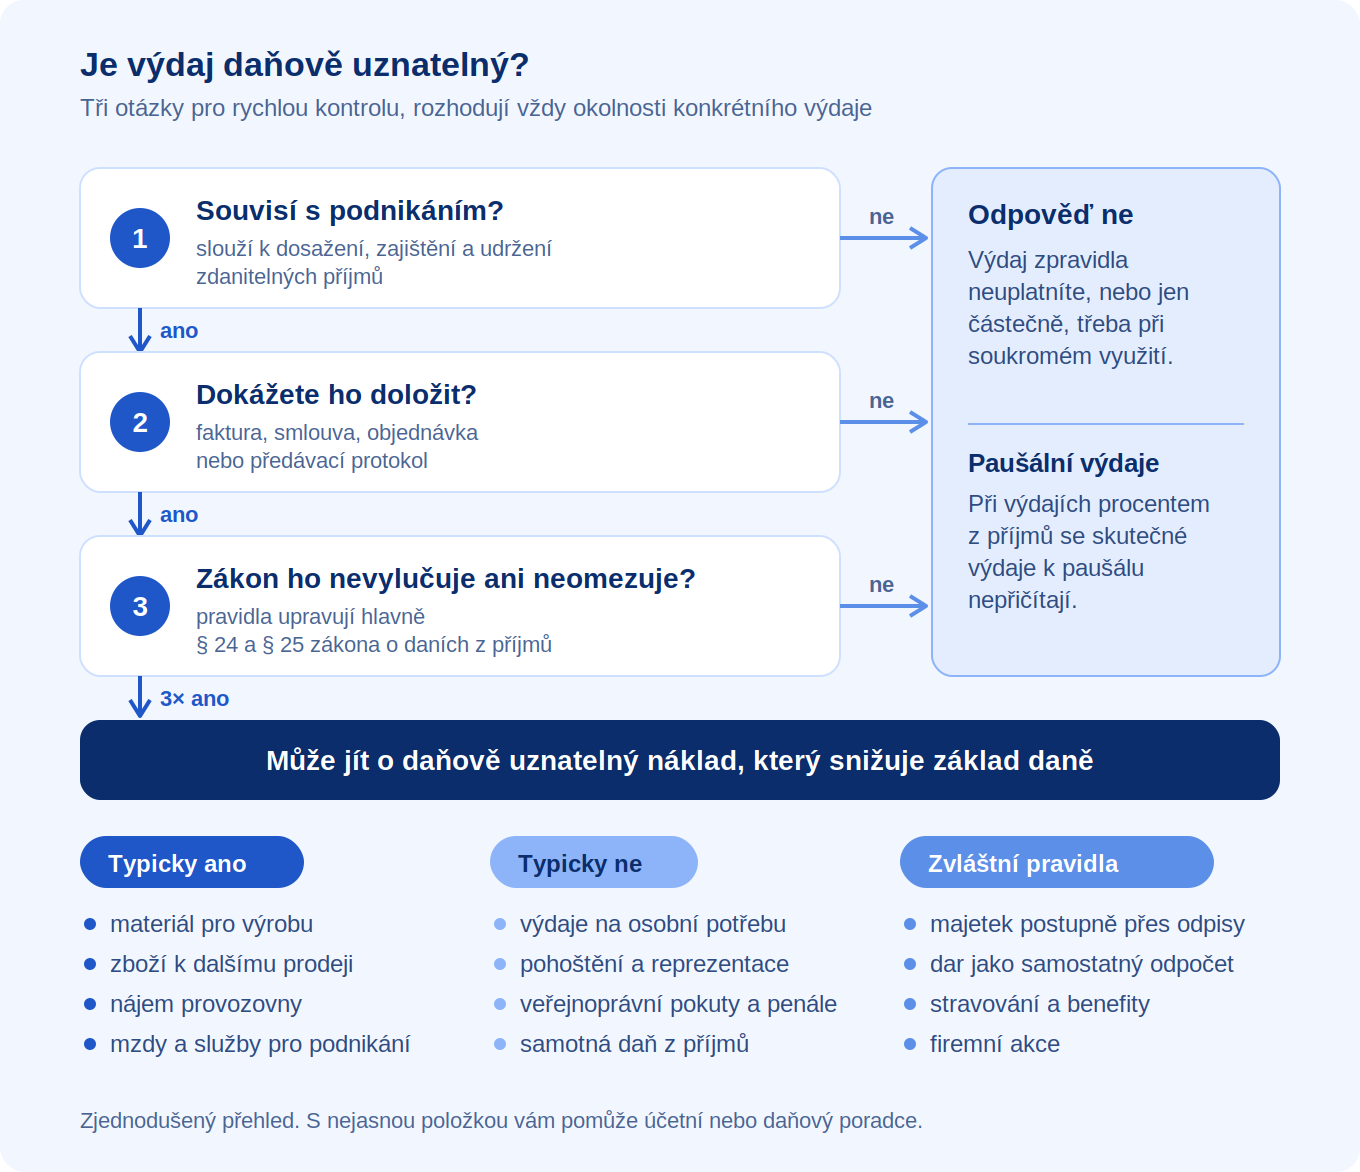
Daňově uznatelný náklad je náklad, který můžete za zákonných podmínek odečíst při stanovení základu daně z příjmů. Základním pravidlem je jeho souvislost s dosažením, zajištěním a udržením zdanitelných příjmů. Zároveň musíte prokázat jeho výši a zákon nesmí jeho uplatnění vylučovat nebo omezovat. Pravidla upravují zejména § 24 a § 25 zákona o daních z příjmů.
U každého výdaje si položte tři otázky: Jak souvisí s podnikáním? Čím ho doložíte? A neplatí pro něj zvláštní omezení?
Mezi obvyklé příklady patří materiál pro výrobu, zboží k dalšímu prodeji, nájem provozovny, mzdy nebo služby potřebné pro podnikání. Rozhodující jsou ale vždy okolnosti konkrétního výdaje.
K doložení může sloužit faktura, smlouva, objednávka nebo předávací protokol. Doklady by měly odpovídat skutečnému nákupu či dodané službě a vysvětlovat jejich podnikatelský účel.
Záleží také na způsobu uplatňování výdajů. Pokud používáte výdaje procentem z příjmů, jednotlivé skutečné výdaje k paušálu nepřičítáte. Paušál už zahrnuje všechny výdaje související s příslušnou činností.
Typickým příkladem jsou výdaje na osobní potřebu. Pokud něco používáte pro podnikání i soukromě, musíte při uplatnění nákladů zohlednit oba způsoby využití.
Mezi další běžné neuznatelné položky patří:
pohoštění obchodních partnerů a další náklady na reprezentaci,
veřejnoprávní pokuty a penále,
samotná daň z příjmů.
U smluvních pokut, úroků nebo zaměstnaneckých plnění se podmínky liší. Nelze je proto automaticky zařadit do stejné skupiny.
Dar zpravidla neuplatníte jako běžný provozní náklad. Pokud však splní zákonné podmínky, může jeho hodnota snížit základ daně prostřednictvím samostatného odpočtu.
Za rok 2026 mohou fyzické osoby odečíst kvalifikované dary až do 30 % základu daně. U právnických osob se zvýšený limit vztahuje na zdaňovací období končící od 1. března 2022 do 28. února 2027. Nárok závisí také na hodnotě daru, jeho příjemci a účelu. Podrobnosti vysvětluje Finanční správa v informaci o prodloužení zvýšeného odpočtu.
Od daru odlišujte platbu za reklamu. U ní musíte doložit skutečně poskytnutou reklamní službu; samotné označení platby za „sponzoring“ o jejím daňovém posouzení nerozhoduje.
U majetku, který se podle daňových pravidel odpisuje, se pořizovací cena promítá do daňových nákladů postupně prostřednictvím odpisů. Nelze ji jednoduše uplatnit celou při nákupu. Samostatně se posuzuje také technické zhodnocení, například některé stavební úpravy nebo modernizace.
Zvláštní pravidla mají rovněž manka a škody, finanční leasing, zaměstnanecké benefity nebo pojistné placené zaměstnavatelem. U některých položek ovlivňuje uplatnění i okamžik zaplacení.
Rozhoduje její skutečný obsah. U pracovního školení můžete doložit například program, účast zaměstnanců a souvislost s jejich pracovní činností. Výdaje na vzdělávání a výdaje na občerstvení ale posuzujte samostatně — pracovní program automaticky nezajistí uznatelnost celé akce.
Rozdíl je i mezi jednotlivými nápoji. Zajištění pitné vody na pracovišti, včetně balené pitné vody, může být daňově uznatelným nákladem. Pro jiné nápoje a pohoštění platí odlišná pravidla. Také u večírku nebo setkání s obchodními partnery záleží na jednotlivých plněních a jejich příjemcích.
Zaměstnavatel může přispívat prostřednictvím stravenek, stravovací karty nebo peněžitého příspěvku. Daňová uznatelnost u zaměstnavatele a osvobození u zaměstnance jsou dvě samostatné otázky.
Na straně zaměstnavatele může být příspěvek daňovým nákladem, pokud nárok zaměstnance vyplývá například z kolektivní smlouvy, vnitřního předpisu nebo pracovní smlouvy. Dřívější omezení uznatelnosti stravenek na 55 % ceny jídla se už nepoužívá.
U zaměstnance je pro rok 2026 základní limit osvobození 129,50 Kč za směnu. Pro osvobození musí zaměstnanec v rámci směny odpracovat alespoň tři hodiny a během stejné směny mu nesmí vzniknout nárok na stravné při pracovní cestě. Část příspěvku nad limit se u zaměstnance zdaňuje. Zákon upravuje i další situace, například další příspěvek při dlouhé směně. Limit se může v následujících letech změnit.
Při kontrole výdajů si pohlídejte zejména:
Účel výdaje: dokážete vysvětlit jeho souvislost s podnikáním?
Podklady: prokazují skutečně dodané zboží nebo službu?
Soukromé využití: neuplatňujete i část výdaje, která slouží osobní potřebě?
Způsob uplatnění: nemá se pořizovací cena promítnout do nákladů postupně?
Zvláštní podmínky: nezaměňujete například odpočet daru s provozním nákladem?
Doklady kontrolujte průběžně a uchovávejte je podle pravidel, která se na ně vztahují. S nejasnou položkou vám pomůže účetní nebo daňový poradce. Související téma najdete také v článku o lhůtě pro stanovení daně.
Daňové posouzení výdaje a dostupnost peněz pro provoz řeší různé otázky. Dokončíte zakázku a vystavíte fakturu se splatností 60 dní. Na úhradu čekáte, ale materiál, mzdy a nájem potřebujete platit průběžně.
Proto má smysl vedle nákladů sledovat také cash flow. Jak na to, vysvětlujeme v rozhovoru o plánování peněžních toků v podnikání.
Jednou z možností, jak získat prostředky z faktury před její splatností, je faktoring. Může pomoci financovat další zakázku nebo běžný provoz. Daňovou uznatelnost vašich nákladů ale posuzujete podle stejných pravidel jako dosud.
Se službou Roger Platba můžete financovat vybrané faktury a uvolnit peníze vázané v pohledávkách.
Podle potřeb firmy můžete zvažovat také provozní úvěr nebo podnikatelský kontokorent. Při výběru porovnejte cenu, podmínky a způsob čerpání.