Aktualizováno 8. 10. 2026
Má firma dostatek prostředků na úhradu dodavatelů, mezd nebo splátek úvěrů? Základní přehled poskytuje běžná likvidita, která porovnává oběžná aktiva s krátkodobými závazky. Pomáhá posoudit finanční situaci firmy, samotná však nezaručuje, že všechny platby odejdou včas.
Běžná likvidita, označovaná také jako likvidita 3. stupně nebo anglicky current ratio, vyjadřuje, kolikrát oběžná aktiva firmy pokrývají její krátkodobé závazky.
Jde o ukazatel krátkodobé platební schopnosti. Vychází z údajů v rozvaze a zachycuje situaci k určitému dni. Neříká tedy, kolik hotovosti bude mít firma na účtu příští týden ani zda v minulosti platila faktury včas.
Běžná likvidita = oběžná aktiva / krátkodobé závazky
Do oběžných aktiv patří zejména zásoby, pohledávky, peněžní prostředky a krátkodobý finanční majetek. Pro posouzení skutečné likvidity je důležité zohlednit také to, kdy se tato aktiva promění v peníze.
Krátkodobé závazky zahrnují například nezaplacené dodavatelské faktury, závazky vůči zaměstnancům a státu, krátkodobé úvěry i splátky dlouhodobých úvěrů splatné během následujících 12 měsíců.
Při výpočtu proto nestačí započítat pouze závazky vůči dodavatelům. Obě části vzorce musí vycházet ze stejného data a stejné metodiky. Výsledek je poměr, nikoli procento.
Příklad výpočtu
Firma má:
zásoby v hodnotě 600 000 Kč,
krátkodobé pohledávky 900 000 Kč,
peněžní prostředky 300 000 Kč,
krátkodobé závazky 1 000 000 Kč.
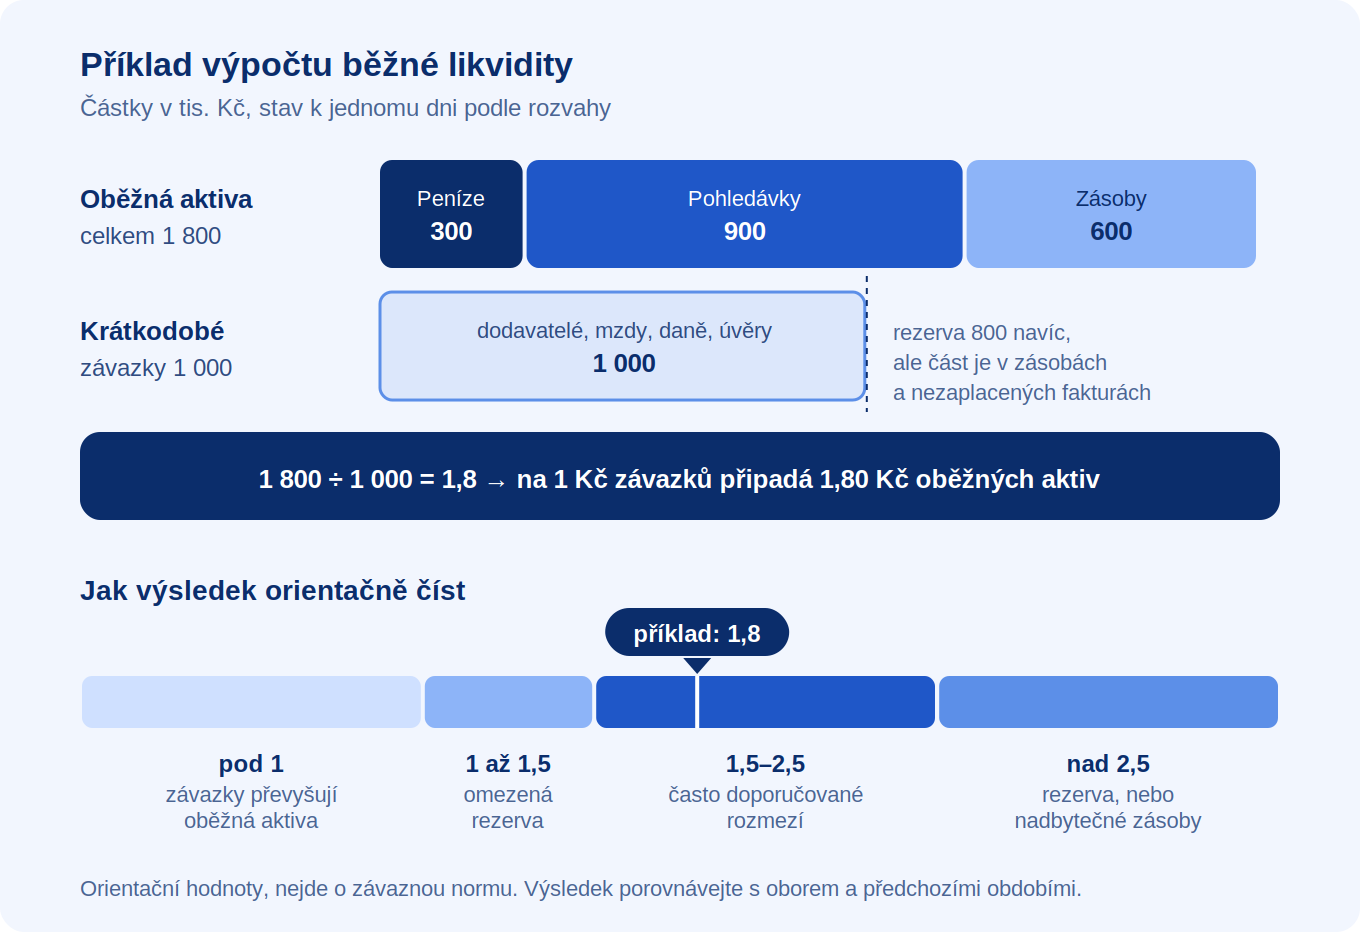
Běžná likvidita = (600 000 + 900 000 + 300 000) / 1 000 000 = 1,8
Na každou korunu krátkodobých závazků připadá 1,80 Kč oběžných aktiv. Firma ale nemá celou tuto částku okamžitě k dispozici: část peněz je v zásobách a v dosud neuhrazených fakturách.
Jako orientační doporučení se často uvádí rozmezí 1,5–2,5. Nejde však o závaznou normu ani o hranici, která sama rozhoduje o finančním zdraví firmy.
| Hodnota | Orientační význam |
|---|
| Méně než 1 | Krátkodobé závazky převyšují oběžná aktiva. Je potřeba prověřit zdroje a načasování jejich úhrady. |
|---|
| 1 až méně než 1,5 | Oběžná aktiva závazky pokrývají, ale rezerva může být omezená. Záleží na rychlosti inkasa a prodeje zásob. |
|---|
| 1,5–2,5 | Často doporučované orientační rozmezí. Ani zde není včasné placení automaticky zaručené. |
|---|
| Více než 2,5 | Vyšší krytí závazků může představovat rezervu, ale také upozornit na nadbytečné zásoby nebo nevyužité prostředky. |
|---|
Výsledek porovnávejte s podobnými firmami v odvětví a s vlastními hodnotami za předchozí období. Rozdílné potřeby bude mít výrobní podnik s rozsáhlými zásobami a firma poskytující služby.
Běžná likvidita pomáhá při řízení každodenního provozu i při plánování větších výdajů. Její sledování využijete například:
Při plánování plateb: pomůže odhalit potřebu podrobněji prověřit, z čeho firma uhradí své závazky.
Před novou zakázkou: upozorní, že růst může vyžadovat další peníze na zásoby a financování pohledávek.
Při jednání o financování: doplňuje informace o finanční situaci, které posuzují banky a investoři.
Při pravidelné kontrole hospodaření: vývoj ukazatele může upozornit na narůstající krátkodobé zadlužení nebo změny ve struktuře majetku.
Sledujte také cash flow. To ukazuje skutečné příjmy a výdaje peněz, zatímco běžná likvidita porovnává rozvahové hodnoty.
Oběžná aktiva nejsou totéž co peníze na účtu. Zásoby mohou být obtížně prodejné a odběratelé mohou platit pozdě. Firma proto může mít běžnou likviditu nad hodnotou 1 a přesto nemít dostatek hotovosti na konkrétní platbu. Na toto omezení upozorňuje také odborný článek ACCA o řízení pracovního kapitálu.
Ukazatel navíc nezohledňuje přesné načasování inkasa a úhrad. Faktura od zákazníka může být splatná za dva měsíce, zatímco dodavateli je potřeba zaplatit zítra.
Pro úplnější přehled sledujte také stáří pohledávek, obrátku zásob, splatnost závazků a plán peněžních toků. U sezonního podnikání porovnávejte i stejná období jednotlivých let.
Běžnou likviditu je vhodné doplnit přísnějšími ukazateli:
|
Ukazatel
|
Zjednodušený vzorec
|
Co sleduje
|
|
Pohotová likvidita
|
(Krátkodobé pohledávky + krátkodobý finanční majetek + peněžní prostředky) / krátkodobé závazky
|
Krytí závazků bez spoléhání na prodej zásob.
|
|
Okamžitá likvidita
|
(Peněžní prostředky + okamžitě dostupné peněžní ekvivalenty) / krátkodobé závazky
|
Krytí závazků prostředky dostupnými prakticky ihned.
|
U pohotové likvidity se často používá zjednodušení (oběžná aktiva − zásoby) / krátkodobé závazky. Pokud však oběžná aktiva obsahují dlouhodobé či jiné obtížně zpeněžitelné položky, je potřeba výpočet dále upravit.