Aktualizováno 19. 10. 2026
V rozvaze firmy narazíte vedle základního kapitálu také na položku ážio a kapitálové fondy. Co se pod ní skrývá? Například část prostředků vložených vlastníky nad rámec základního kapitálu, ale i některé rozdíly z přecenění majetku. Pomůžeme vám rozlišit jednotlivé pojmy a pochopit, co vypovídají o financování firmy.
Ážio představuje částku nad hodnotu, která se započítává do základního kapitálu. Setkáte se s ním při založení společnosti nebo při zvyšování jejího základního kapitálu.
Rozlišujeme především:
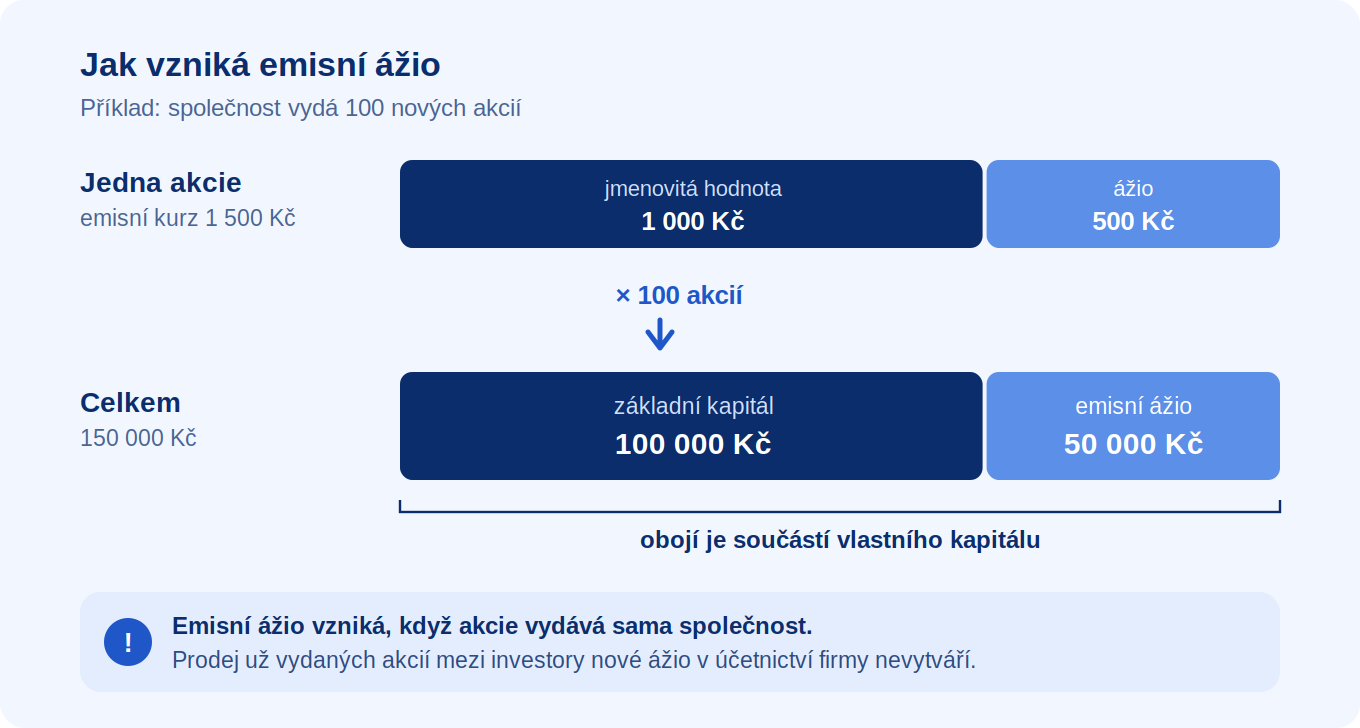
Emisní ážio u akciové společnosti. Vzniká například tehdy, když společnost vydává akcie za vyšší cenu, než je jejich jmenovitá hodnota. Rozdíl mezi emisním kurzem a jmenovitou hodnotou tvoří emisní ážio.
Vkladové ážio u společnosti s ručením omezeným. Může vzniknout například u nepeněžitého vkladu, pokud jeho ocenění převyšuje částku započítanou na vklad společníka do základního kapitálu.
Ážio je součástí vlastního kapitálu společnosti. Nejde o tržbu za zboží nebo služby ani o běžný provozní zisk.
Společnost vydá 100 nových akcií. Každá má jmenovitou hodnotu 1 000 Kč, investoři ji ale upisují za 1 500 Kč.
Celková částka 150 000 Kč se rozdělí takto:
100 000 Kč připadne na zvýšení základního kapitálu,
50 000 Kč tvoří emisní ážio.
Příklad ukazuje vydání nových akcií společností. Když si již vydané akcie prodávají investoři mezi sebou, vyšší prodejní cena sama o sobě nevytváří nové emisní ážio v účetnictví společnosti.

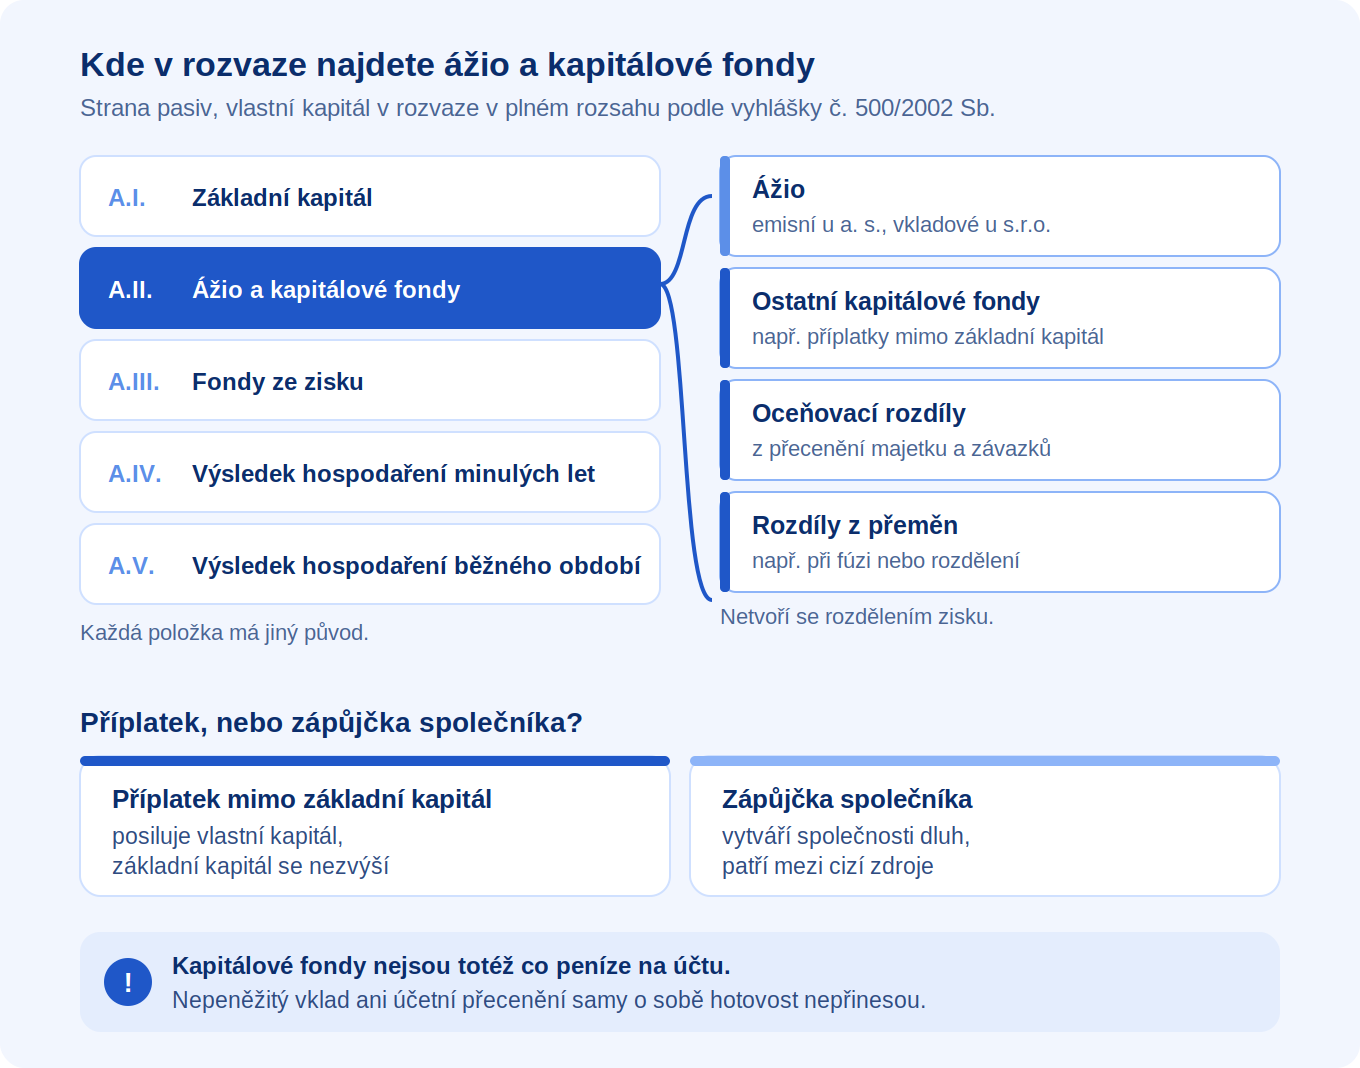
Kapitálové fondy jsou položky vlastního kapitálu, které se netvoří rozdělením zisku. Nejde přitom pouze o peníze vložené společníky.
V rozvaze podnikatelů účtujících podle české vyhlášky č. 500/2002 Sb. zahrnují zejména:
Ostatní kapitálové fondy, například příplatky společníků mimo základní kapitál.
Oceňovací rozdíly z přecenění majetku a závazků, pokud se podle účetních pravidel zachycují ve vlastním kapitálu.
Rozdíly související s přeměnami obchodních korporací, například při fúzi nebo rozdělení společnosti.
Pod názvem kapitálové fondy si zde tedy nepředstavujte private equity nebo hedgeové fondy. V tomto článku jde o účetní zdroje financování konkrétní firmy, nikoli o investiční produkty.
Společník může společnosti poskytnout příplatek mimo základní kapitál. Například uhradí 300 000 Kč, které firma využije na své podnikání. Příplatek se zachytí ve vlastním kapitálu, ale zapsaný základní kapitál společnosti se tím nezvýší.
Příplatek je potřeba odlišit od zápůjčky společníka. Zápůjčka vytváří společnosti dluh, zatímco příplatek posiluje její vlastní kapitál. Také případné vrácení příplatku má vlastní zákonné podmínky.
Podrobnější vysvětlení i účetní příklady najdete v článku o účtování na kapitálových účtech na Money.cz.
V rozvaze v plném rozsahu podle vyhlášky č. 500/2002 Sb. najdete na straně pasiv položku A.II. Ážio a kapitálové fondy. Ta se dále dělí na ážio a jednotlivé kapitálové fondy.
Samostatně se vykazují základní kapitál, fondy ze zisku a výsledek hospodaření. Každá z těchto položek má jiný původ.
S orientací ve výkazu vám pomůže náš průvodce účetní rozvahou a významem aktiv a pasiv.

Výše vlastního kapitálu není totéž co dostupná hotovost. Peněžitý příplatek může při úhradě zvýšit zůstatek na účtu, firma ale peníze následně použije například na vybavení nebo zásoby. Nepeněžitý vklad ani účetní přecenění navíc samy o sobě peníze na účet nepřinesou.
Při hodnocení finanční situace proto sledujte také složení majetku, splatnost závazků a očekávané příjmy. Samotná vysoká hodnota kapitálových fondů nezaručuje, že firma dokáže včas zaplatit všechny výdaje.
Pokud podnikání potřebuje prostředky kvůli dlouhému čekání na úhradu vystavených faktur, jednou z možností je Roger Platba. Financování vybraných pohledávek může pomoci s načasováním příjmů, nejde však o příplatek vlastníka ani o vznik ážia.
Podívejte se na výhody použití faktoringu na příkladu výrobní firmy.
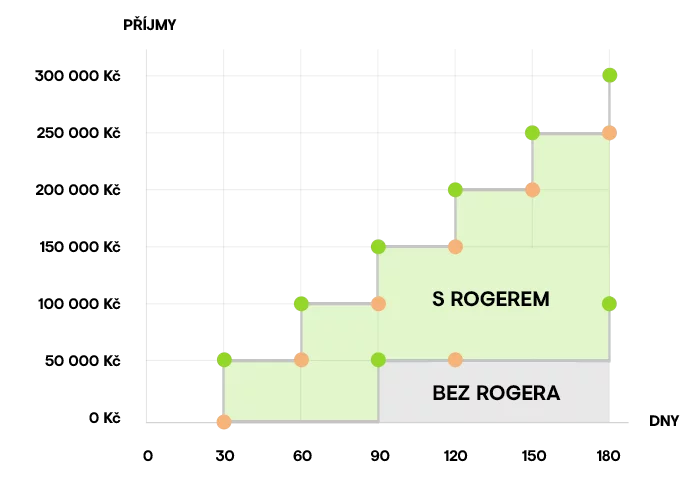
Bez faktoringu
Získáte novou zakázku a výroba potrvá 30 dní. Společně s odesláním hotové zakázky vystavíte fakturu se splatností 60 dní. Během této doby nemůžete využít prostředky na běžné provozní věci jako jsou splátky úvěru, nákup materiálu nebo investice do výroby. Po 90 dnech od získání zakázky je faktura uhrazena a začínáte vyrábět další zakázku.
S faktoringem
Získáte novou zakázku a výroba potrvá 30 dní. Společně s odesláním hotové zakázky vystavíte fakturu se splatností 60 dní. Peníze máte do několika hodin, maximálně dnů na účtu a můžete začít pracovat na další zakázce.
Porovnání
Díky rychlému profinancování faktury můžete stihnout za stejný čas více zakázek a rychleji rozvíjet vaše podnikání.