Aktualizováno 8. 10. 2026
Firma může mít zakázky i účetní zisk, a přesto jí mohou chybět peníze na materiál, mzdy nebo nájem. Důvod je jednoduchý: peníze jsou zatím v zásobách a ve fakturách, které odběratelé ještě nezaplatili. Právě proto se vyplatí sledovat pracovní kapitál.
Pracovním kapitálem se zde rozumí čistý pracovní kapitál: rozdíl mezi oběžnými aktivy a krátkodobými závazky. Ukazuje, jaká část krátkodobého majetku firmě zbývá po odečtení závazků splatných v krátké době. Je to jeden z ukazatelů, které pomáhají posoudit financování běžného provozu a likviditu firmy.
Není to totéž co hotovost na účtu. Do pracovního kapitálu patří také zásoby a pohledávky, které se na peníze teprve promění.
Oběžná aktiva jsou majetek, který firma při běžném provozu spotřebovává, prodává nebo mění na peníze. Typicky jde o:
- zásoby – materiál, nedokončenou výrobu a hotové výrobky;
- pohledávky – například vystavené faktury, které odběratelé dosud neuhradili;
- peněžní prostředky – hotovost a peníze na účtech.
Oproti dlouhodobému majetku se jejich podoba v provozu průběžně mění: firma nakoupí materiál, vyrobí a prodá zboží, vystaví fakturu a po její úhradě má znovu peníze. Jak rychle tento cyklus proběhne, závisí na oboru, obratu zásob i platebních podmínkách.
Čistý pracovní kapitál = oběžná aktiva − krátkodobé závazky
Potřebné údaje najdete v rozvaze. Sečtěte oběžná aktiva podle účetních hodnot a odečtěte krátkodobé závazky, například závazky vůči dodavatelům a krátkodobé úvěry. Účetní hodnoty už zohledňují příslušné opravné položky; není správné od celkových oběžných aktiv automaticky odečítat „rezervy“ ještě jednou.
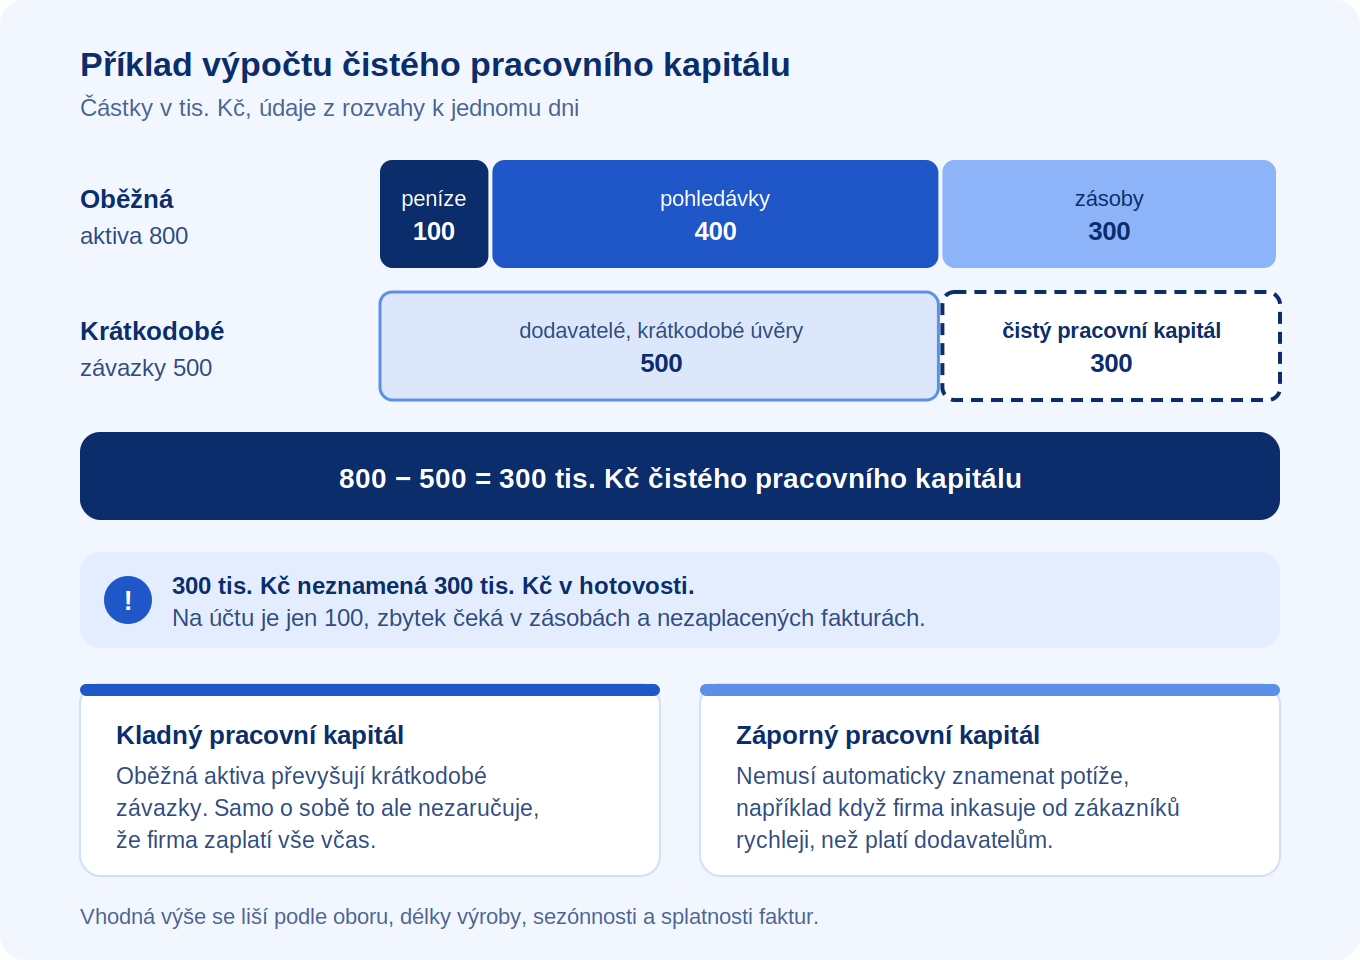
Příklad: Firma má zásoby za 300 000 Kč, pohledávky za 400 000 Kč a na účtu 100 000 Kč. Její oběžná aktiva jsou 800 000 Kč. Krátkodobé závazky činí 500 000 Kč, takže čistý pracovní kapitál je 300 000 Kč. Z toho ovšem nelze vyvozovat, že má firma 300 000 Kč ihned k dispozici v hotovosti.
Další vysvětlení vzorce a příklad jeho použití najdete v průvodci výpočtem pracovního kapitálu od Corporate Finance Institute.
Kladný pracovní kapitál znamená, že oběžná aktiva převyšují krátkodobé závazky. Sám o sobě však nezaručuje, že firma zaplatí vše včas: zásoby se mohou prodávat pomalu a odběratelé mohou hradit faktury pozdě. Záporná hodnota zase nemusí automaticky znamenat potíže. Některé firmy inkasují od zákazníků rychleji, než platí dodavatelům. Důležité je sledovat také skutečné cash flow a termíny jednotlivých plateb.
Příliš malá provozní rezerva může ztížit nákup materiálu, úhradu mezd či závazků a přijetí dalších zakázek. Ani co nejvyšší pracovní kapitál ale není cílem: nadměrné zásoby vážou peníze a mohou zvyšovat náklady na skladování, zatímco nevyužitá hotovost firmě nemusí přinášet odpovídající výnos.
Potřebná výše se proto liší podle typu podnikání, délky výroby, sezónnosti a splatnosti faktur. Výrobní firma obvykle váže více peněz v materiálu a rozpracované výrobě než poskytovatel služeb. Delší čekání na úhradu od odběratelů zase zvyšuje nároky na financování provozu. Pomůže sledovat vývoj pracovního kapitálu v čase a sestavit finanční plán s očekávanými příjmy a výdaji.
- Sledujte splatnost a inkaso faktur. Včasná fakturace a kontrola pohledávek zkracují dobu čekání na peníze.
- Řiďte zásoby podle skutečné potřeby. Efektivnější plánování nákupů a výroby omezuje peníze vázané ve skladu; příliš nízké zásoby ale mohou narušit dodávky.
- Domlouvejte platební podmínky s dodavateli. Delší splatnost může ulevit cash flow, pokud odpovídá dohodě a firma kvůli ní nepřijde o výhodnější cenu.
- Zvažte financování pohledávek. Faktoring může zpřístupnit peníze z vystavených faktur ještě před jejich splatností. Je potřeba počítat s cenou služby a jejími podmínkami.
Řízení zásob, pohledávek a závazků spolu úzce souvisí. Jak ovlivňují dostupnost peněz pro každodenní provoz, podrobněji vysvětluje článek ACCA o řízení pracovního kapitálu.