Aktualizováno 8. 10. 2026
Výkaz zisku a ztrát neboli výsledovka ukazuje výnosy, náklady a výsledek hospodaření firmy za určité účetní období. Podle zákona o účetnictví je součástí účetní závěrky společně s rozvahou a přílohou.
Podrobné uspořádání výsledovky pro podnikatele účtující podle českých účetních předpisů upravuje vyhláška č. 500/2002 Sb.. Její přílohy č. 2 a 3 stanovují podobu výkazu v druhovém a účelovém členění.
Výsledovka zachycuje výnosy z činnosti firmy i náklady, které s jejím hospodařením souvisejí. Patří sem například tržby z prodeje zboží a služeb, spotřeba materiálu, mzdy, odpisy nebo úroky. Ukazuje tak, z čeho firma vytváří výnosy, jaké náklady na to vynakládá a jaký je jejich výsledný rozdíl.
Je důležité rozlišovat výnosy a náklady od příjmů a výdajů. Firma může vykázat tržbu z vystavené faktury, přestože ji odběratel ještě nezaplatil. Výsledovka proto sama o sobě neříká, kolik peněz má firma právě na účtu. K tomu je potřeba sledovat také její cash flow.
Shromážděte si finanční údaje
Připravte si účetní podklady za celé sledované období: údaje o prodeji zboží a služeb, nákupech, mzdách, provozních nákladech, úrocích a dalších výnosech a nákladech. Nestačí přitom vycházet pouze z pohybů na bankovním účtu. Pro správný výsledek je podstatné zachytit jednotlivé položky v období, se kterým věcně a časově souvisejí.
Identifikujte je a zařaďte
U každé položky určete, zda jde o výnos, nebo náklad a kam ve výsledovce patří. Pro interní hodnocení může být užitečné rozlišovat náklady přímo spojené s prodaným zbožím či poskytnutou službou a další náklady na chod firmy, například nájem nebo administrativu. Při sestavování účetního výkazu je však nutné vycházet z předepsaného členění jeho položek.
Výpočet hrubého zisku
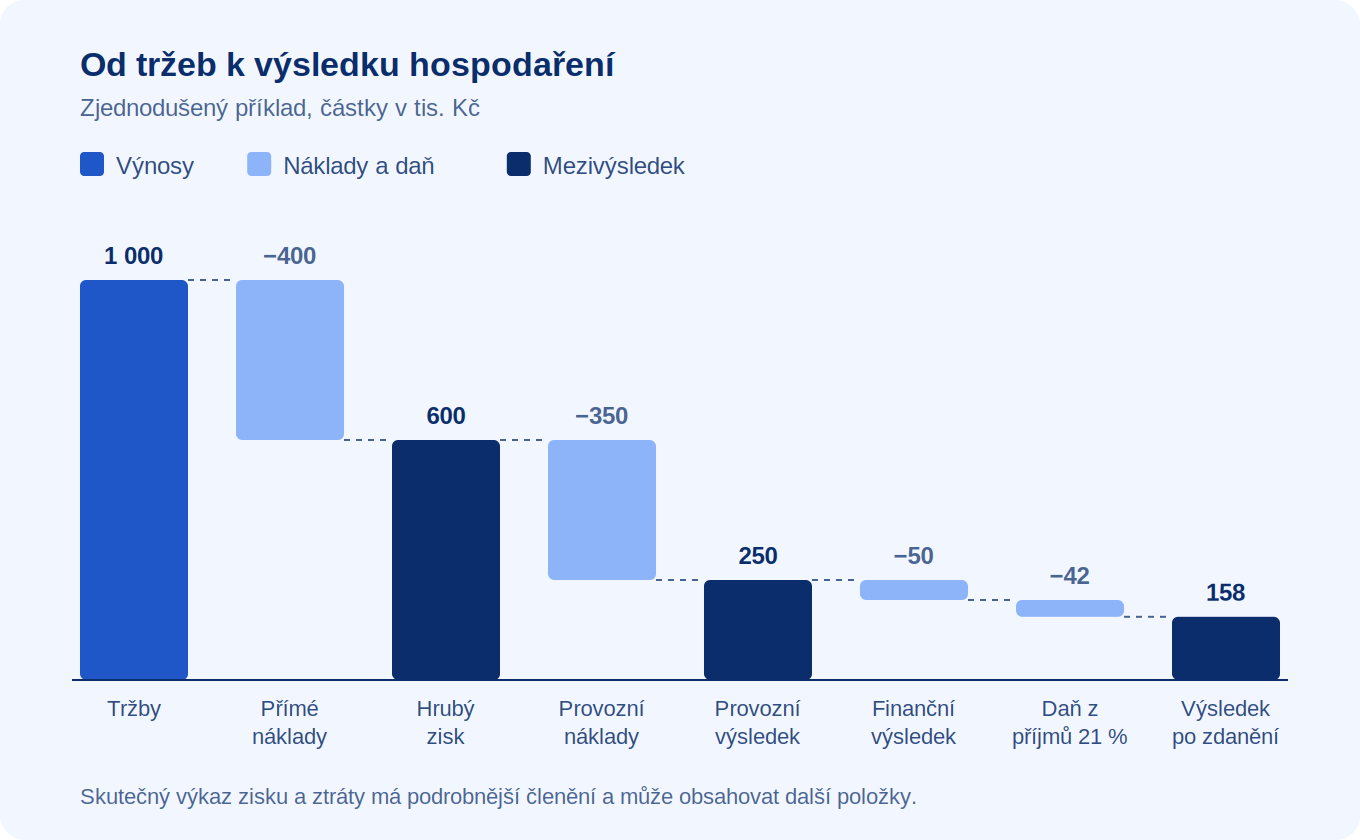
Hrubý zisk lze zjednodušeně vyjádřit jako rozdíl mezi tržbami a náklady přímo souvisejícími s prodaným zbožím nebo poskytnutými službami:
Tržby − přímo související náklady = hrubý zisk
Ukazuje, kolik firmě zbývá na pokrytí dalších nákladů. Ještě ale nepředstavuje její konečný zisk. V samotné výsledovce závisí vykazování hrubého zisku na zvoleném členění nákladů.
Přidejte provozní náklady
Dále zohledněte ostatní náklady na provoz firmy, například mzdy, nájem, energie, marketing nebo odpisy. Při výpočtu provozního výsledku je potřeba zahrnout i další položky, které patří do provozní činnosti.
Provozní výnosy − provozní náklady = provozní výsledek hospodaření
Tento výsledek ukazuje, jak si firma vedla ve své provozní činnosti před započtením finančního výsledku a daně z příjmů.
Jak se dostanete k čistému zisku?
K provoznímu výsledku připočtěte finanční výnosy a odečtěte finanční náklady, například nákladové úroky. Získáte výsledek před zdaněním. Po zohlednění daně z příjmů a případných dalších položek výkazu dospějete k výsledku za účetní období — účetnímu zisku, nebo ztrátě.
Provozní výsledek + finanční výsledek − daň z příjmů = výsledek po zdanění
Jde o zjednodušené vyjádření; konkrétní výkaz může obsahovat i další položky.
Při přípravě výsledovky si dejte pozor zejména na tyto chyby:
- Neaktuální údaje: ověřte, že máte podklady za celé období a správně zohledňujete časové rozlišení výnosů a nákladů.
- Nesprávné zaznamenání tržeb a nákladů: zkontrolujte částky i jejich zařazení do příslušných položek výkazu.
- Nesprávné výpočty: ověřte, zda na sebe navazují mezisoučty a konečný výsledek.
- Opomenutí údajů: ujistěte se, že nechybí například úroky, odpisy, rezervy nebo jiné položky, které do období patří.
S přípravou výsledovky mohou pomoci účetní software a přehledné pracovní tabulky. Účetní údaje se vyplatí kontrolovat průběžně, nejen těsně před sestavením závěrky. Nejasnosti ohledně zařazení jednotlivých položek je vhodné konzultovat s účetní nebo daňovým poradcem.
Hospodářský výsledek je rozdíl mezi výnosy a náklady firmy za sledované období. Pokud výnosy převyšují náklady, firma vykazuje účetní zisk. Pokud jsou vyšší náklady, vykazuje účetní ztrátu.
Provozní výsledek hospodaření plyne z provozní činnosti firmy. Zahrnuje například tržby z prodeje výrobků, zboží a služeb a související náklady. Promítají se do něj také osobní náklady, odpisy, rezervy či opravné položky v provozní oblasti.
Finanční výsledek hospodaření souvisí například s úroky, kurzovými rozdíly nebo finančním majetkem. Společně s provozním výsledkem tvoří výsledek před zdaněním. Po zohlednění daně z příjmů získáme výsledek za účetní období.
Účetní zisk se liší od ekonomického zisku. Ekonomický pohled bere v úvahu také náklady obětované příležitosti, které nejsou ve výsledovce přímo zachyceny.