Aktualizováno 8. 10. 2026
Zakázky přibývají, faktury vystavujete včas, ale na účtu chybí peníze na mzdy nebo materiál. I tak může vypadat situace ziskové firmy. Právě proto je důležité sledovat likviditu – schopnost včas zaplatit své krátkodobé závazky.
Likvidita firmy vyjadřuje její schopnost hradit krátkodobé závazky v době jejich splatnosti. Jde například o platby dodavatelům, mzdy, daně nebo splátky úvěrů.
Pojem likvidita se používá také u jednotlivých aktiv. V takovém případě označuje, jak snadno a rychle lze majetek přeměnit na peníze bez výrazné ztráty hodnoty.
Tyto dva významy spolu souvisejí. Firma může vlastnit hodnotný majetek, ale pokud ho nedokáže včas zpeněžit, nemusí mít z čeho zaplatit nejbližší výdaje.
Ne každý majetek můžete stejně rychle použít k placení:
Hotovost a dostupné peníze na běžném účtu můžete využít přímo.
Krátkodobé pohledávky se změní na peníze až po úhradě odběratelem, případně při jejich prodeji nebo financování. Záleží na splatnosti i pravděpodobnosti zaplacení.
Zásoby je zpravidla potřeba nejprve prodat. Jejich likviditu ovlivňuje poptávka, stav i případné zastarávání.
Nemovitosti nebo specializované stroje obvykle potřebují na prodej více času. Rychlý prodej může vyžadovat slevu.
U obchodovaných cenných papírů záleží na konkrétním trhu. Některé lze prodat rychle, jejich cena ale může kolísat. Snadná prodejnost proto sama o sobě neznamená, že investice nahrazuje peněžní rezervu.
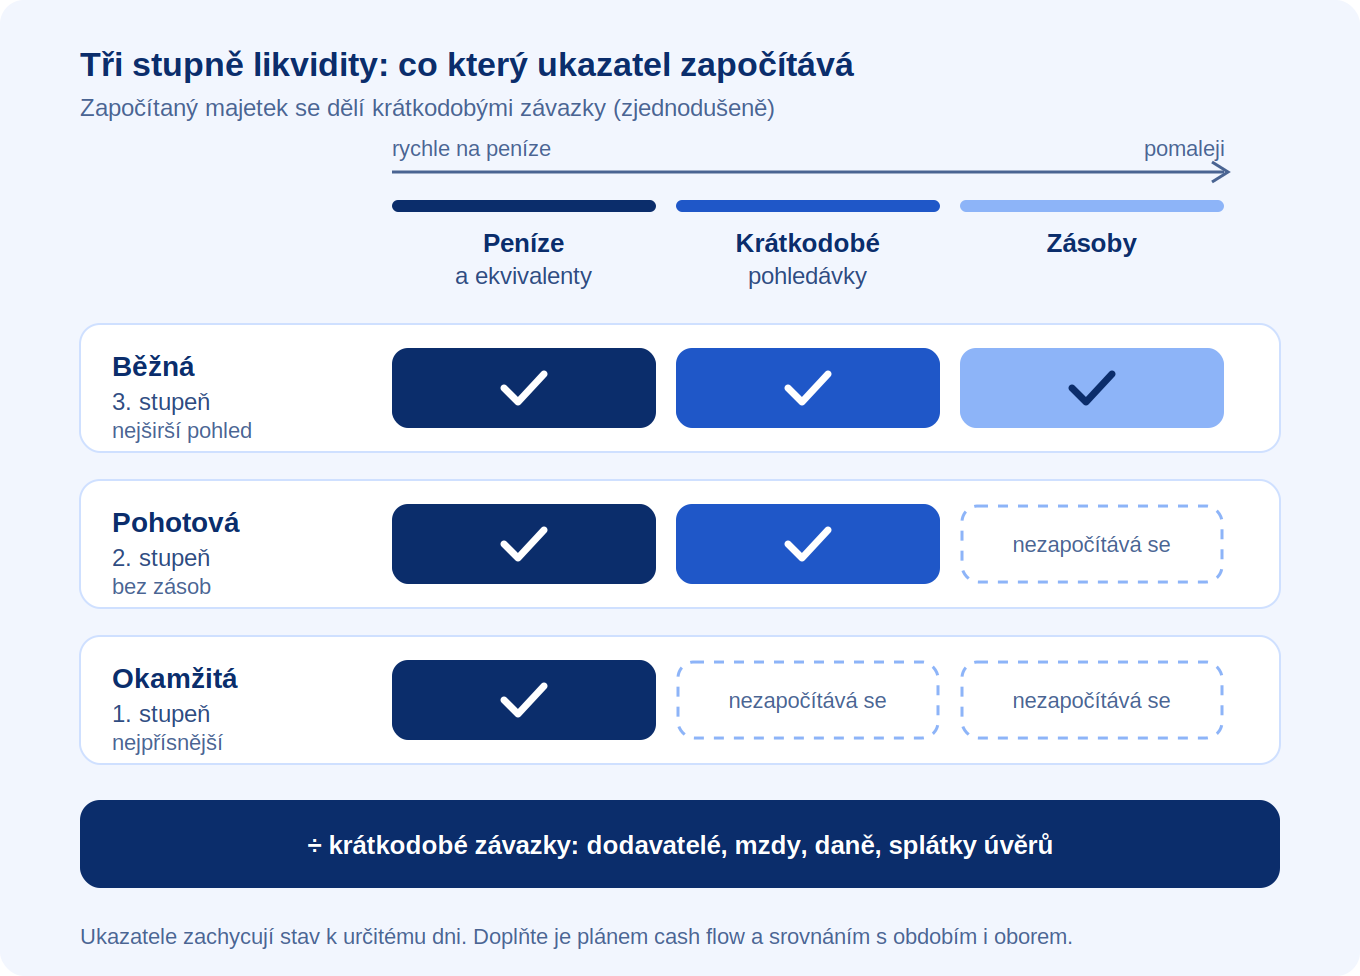
Při finanční analýze se používají tři základní ukazatele. Liší se tím, jaký majetek zahrnují do krytí krátkodobých závazků.
Běžná likvidita – likvidita 3. stupně
Pro porovnání oběžných aktiv s krátkodobými závazky slouží běžná likvidita. Zahrnuje tedy i zásoby a pohledávky.
Běžná likvidita = oběžná aktiva / krátkodobé závazky
Ukazuje nejširší pohled na krytí krátkodobých závazků. Její výsledek ale závisí na tom, zda firma zásoby skutečně prodá a pohledávky včas inkasuje.
Pohotová likvidita – likvidita 2. stupně
Pohotová likvidita z výpočtu vylučuje zásoby, jejichž přeměna na peníze může trvat déle.
Zjednodušený vzorec: pohotová likvidita = (oběžná aktiva − zásoby) / krátkodobé závazky
Pomáhá posoudit, jak firma pokryje krátkodobé závazky bez prodeje zásob. Ani zde ale nejsou všechny prostředky ihned dostupné – například u pohledávek stále záleží na jejich vymahatelnosti a termínu úhrady.
Okamžitá likvidita – likvidita 1. stupně
Pouze peněžní prostředky a peněžní ekvivalenty zahrnuje okamžitá likvidita.
Okamžitá likvidita = (peněžní prostředky + peněžní ekvivalenty) / krátkodobé závazky
Peněžní ekvivalenty jsou krátkodobé, vysoce likvidní investice snadno převoditelné na známou částku peněz, s nevýznamným rizikem změny hodnoty. Běžné akcie mezi ně nepatří.
Jde o nejpřísnější ze tří ukazatelů: nepočítá s prodejem zásob ani s budoucím zaplacením faktur.
Jedno číslo nestačí k posouzení finančního zdraví firmy. Výsledek je potřeba porovnat s předchozími obdobími, podobnými firmami a podmínkami v daném oboru.
Sledujte také:
kdy musíte jednotlivé závazky zaplatit,
kdy a s jakou jistotou očekáváte příjmy,
zda jsou pohledávky po splatnosti,
jak rychle prodáváte zásoby,
jak se projevuje sezónnost.
Ukazatele zachycují stav k určitému datu. Proto je doplňujte plánem cash flow, který ukáže očekávané příjmy a výdaje v čase.
Ani vyšší likvidita nemusí být vždy lepší. Může představovat potřebnou rezervu, ale také peníze dlouhodobě vázané v neprodejných zásobách nebo neuhrazených fakturách.
Znalost likvidity vám pomůže rozhodovat podle toho, kolik peněz budete mít skutečně k dispozici. V praxi ji využijete například při:
Plánování plateb. Zjistíte, zda očekávané příjmy pokryjí mzdy, daně a dodavatelské faktury.
Přijímání nových zakázek. Posoudíte, zda zvládnete zaplatit materiál a výrobu ještě před úhradou odběratelem.
Rozhodování o investicích. Ověříte, jestli po nákupu vybavení zůstane dostatečná provozní rezerva.
Přípravě financování. Případný nedostatek peněz můžete řešit předem.
Hodnocení obchodních partnerů. Likvidita může být jedním z podkladů při posuzování bonity odběratele.
Sledování likvidity pomáhá také řídit pracovní kapitál a odhalit, kde firma váže peníze potřebné pro každodenní provoz.
Začněte přehledem očekávaných příjmů a výdajů. Pravidelně kontrolujte neuhrazené faktury, připomínejte odběratelům splatnost a hlídejte množství zásob. U nových zakázek zvažte zálohu nebo průběžnou fakturaci.
Pokud mezi výdaji a příjmy vzniká časová mezera, porovnejte dostupné možnosti financování. Patří mezi ně provozní úvěr, podnikatelský kontokorent nebo faktoring.
Každé řešení má jiné náklady a podmínky. Vybírejte podle toho, proč peníze chybí a jak dlouho je budete potřebovat.