Pohotová likvidita ukazuje, zda firma dokáže pokrýt své krátkodobé závazky oběžnými aktivy bez započítání zásob. Někdy se jí říká také quick ratio. Oproti běžné likviditě poskytuje přísnější pohled. Zásoby totiž firma musí nejprve prodat, než z nich získá peníze.
Pohotová likvidita = (oběžná aktiva − zásoby) / krátkodobé závazky
Při podrobnějším výpočtu lze do čitatele zahrnout peníze, snadno zpeněžitelné krátkodobé investice a pohledávky, u nichž lze očekávat úhradu. Naopak majetek, který nelze použít k placení závazků, je vhodné posoudit zvlášť.
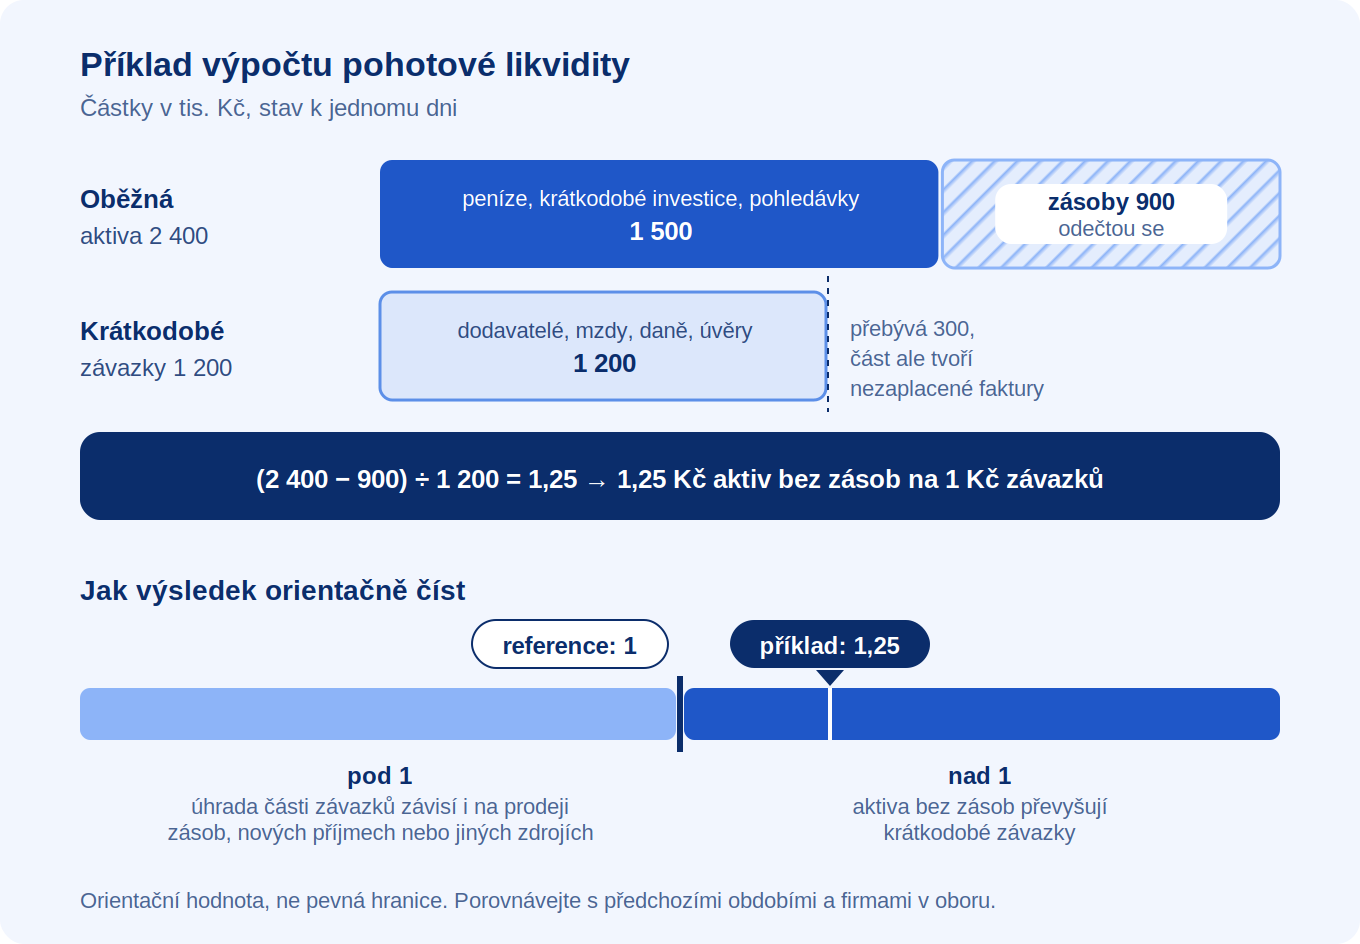
Představte si firmu s oběžnými aktivy ve výši 2,4 mil. Kč. Zásoby z toho tvoří 900 tis. Kč a krátkodobé závazky dosahují 1,2 mil. Kč. Po dosazení do vzorce vyjde:
Pohotová likvidita = (2,4 − 0,9) / 1,2 = 1,25
Na jednu korunu krátkodobých závazků tak připadá 1,25 Kč oběžných aktiv po odečtení zásob. To však neznamená, že firma má celou částku právě teď na účtu. Část této hodnoty mohou tvořit dosud nezaplacené faktury.
Chcete si výpočet projít na konkrétním příkladu? Podívejte se na průvodce pohotovou likviditou od Corporate Finance Institute, který vysvětluje také to, jaká aktiva do výpočtu zahrnout.
Za orientační referenční hodnotu se často považuje 1. V takovém případě se aktiva zahrnutá do výpočtu hodnotou přibližně rovnají krátkodobým závazkům.
- Pod 1: firma je na úhradu části závazků závislá také na prodeji zásob, nových příjmech nebo jiných zdrojích peněz.
- Kolem 1: aktiva po odečtení zásob přibližně pokrývají krátkodobé závazky.
- Nad 1: tato aktiva převyšují krátkodobé závazky.
Jedno číslo samo o sobě nestačí. Proto je vhodné porovnat výsledek s předchozími obdobími a firmami ze stejného odvětví. Zároveň sledujte termíny splatnosti závazků a to, zda odběratelé platí pohledávky včas.
Ukazatel pomáhá odhalit, nakolik je firma při placení svých závazků závislá na prodeji zásob. Hodí se při plánování provozních výdajů, hodnocení finančního zdraví firmy i při jednání s bankou nebo obchodním partnerem.
Pohotová likvidita vychází ze stavu k určitému dni. Neukazuje proto, kdy přesně peníze z pohledávek dorazí. Z tohoto důvodu ji sledujte společně s cash flow a přehledem splatnosti faktur. Pokud jsou peníze dlouho vázané v pohledávkách, může firma zvážit také dřívější proplacení faktur.
Pohotová likvidita stojí mezi běžnou likviditou, která zahrnuje i zásoby, a okamžitou likviditou, která se zaměřuje především na peníze a peněžní ekvivalenty.